
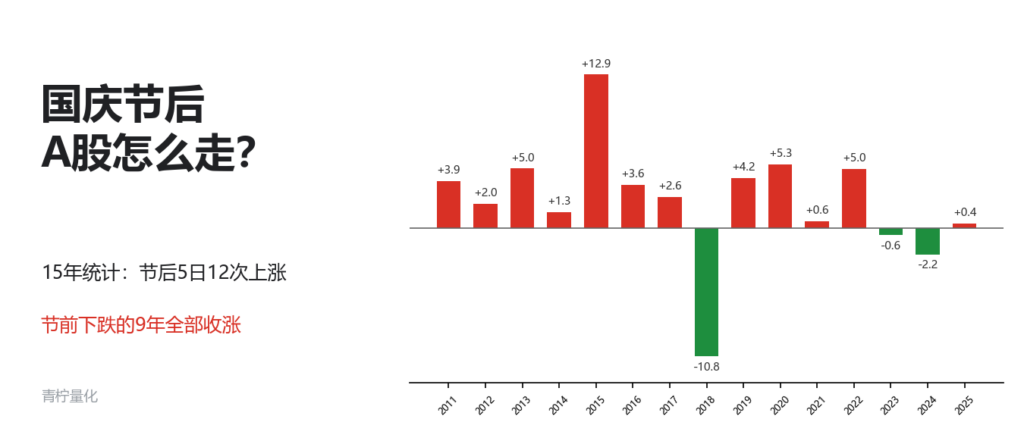
每年国庆前后都有人问:节后能不能涨?我们把 2011–2025 年 15 个国庆长假的数据拉出来算了一遍。
口径
- – 全 A 等权:全 A 股(排除 ST、北交所)每日涨跌幅的简单平均,价格后复权。更接近「普通股票」的表现。
- – 市值加权:按前一日流通市值加权,更接近大盘指数。
- – 节后 N 日收益:节前最后一个交易日收盘,到节后第 N 个交易日收盘。
- – 节前 5 日收益:节前最后 5 个交易日的累计涨跌。
一、逐年数据(全A等权)
| 年份 | 节前最后交易日 | 节前5日 | 节后首日 | 节后5日 | 节后20日 | 首日上涨家数占比 |
|---|---|---|---|---|---|---|
| 2011 | 09-30 | −6.31% | −0.45% | +3.94% | +7.93% | 35.2% |
| 2012 | 09-28 | +1.38% | −0.12% | +2.03% | +1.94% | 35.3% |
| 2013 | 09-30 | −0.76% | +1.66% | +4.98% | −2.08% | 82.7% |
| 2014 | 09-30 | +4.27% | +1.51% | +1.34% | +3.65% | 76.9% |
| 2015 | 09-30 | −1.28% | +5.00% | +12.86% | +28.41% | 98.5% |
| 2016 | 09-30 | −0.66% | +2.29% | +3.63% | +7.14% | 93.5% |
| 2017 | 09-29 | −0.15% | +1.25% | +2.60% | −2.45% | 82.3% |
| 2018 | 09-28 | +0.56% | −3.40% | −10.79% | −6.16% | 5.4% |
| 2019 | 09-30 | −4.39% | +0.14% | +4.16% | +0.93% | 49.3% |
| 2020 | 09-30 | −4.02% | +3.05% | +5.30% | +4.45% | 94.5% |
| 2021 | 09-30 | −4.83% | +1.41% | +0.57% | +0.11% | 75.9% |
| 2022 | 09-30 | −3.76% | −1.82% | +4.97% | +10.14% | 16.8% |
| 2023 | 09-28 | +2.52% | −0.46% | −0.58% | −0.51% | 32.9% |
| 2024 | 09-30 | +26.46% | +8.30% | −2.22% | +5.29% | 94.4% |
| 2025 | 09-30 | +1.65% | +0.83% | +0.38% | +2.29% | 59.0% |
| 2026 | 09-30 | −3.25% | −1.05% | 待定 | 待定 | 31.5% |
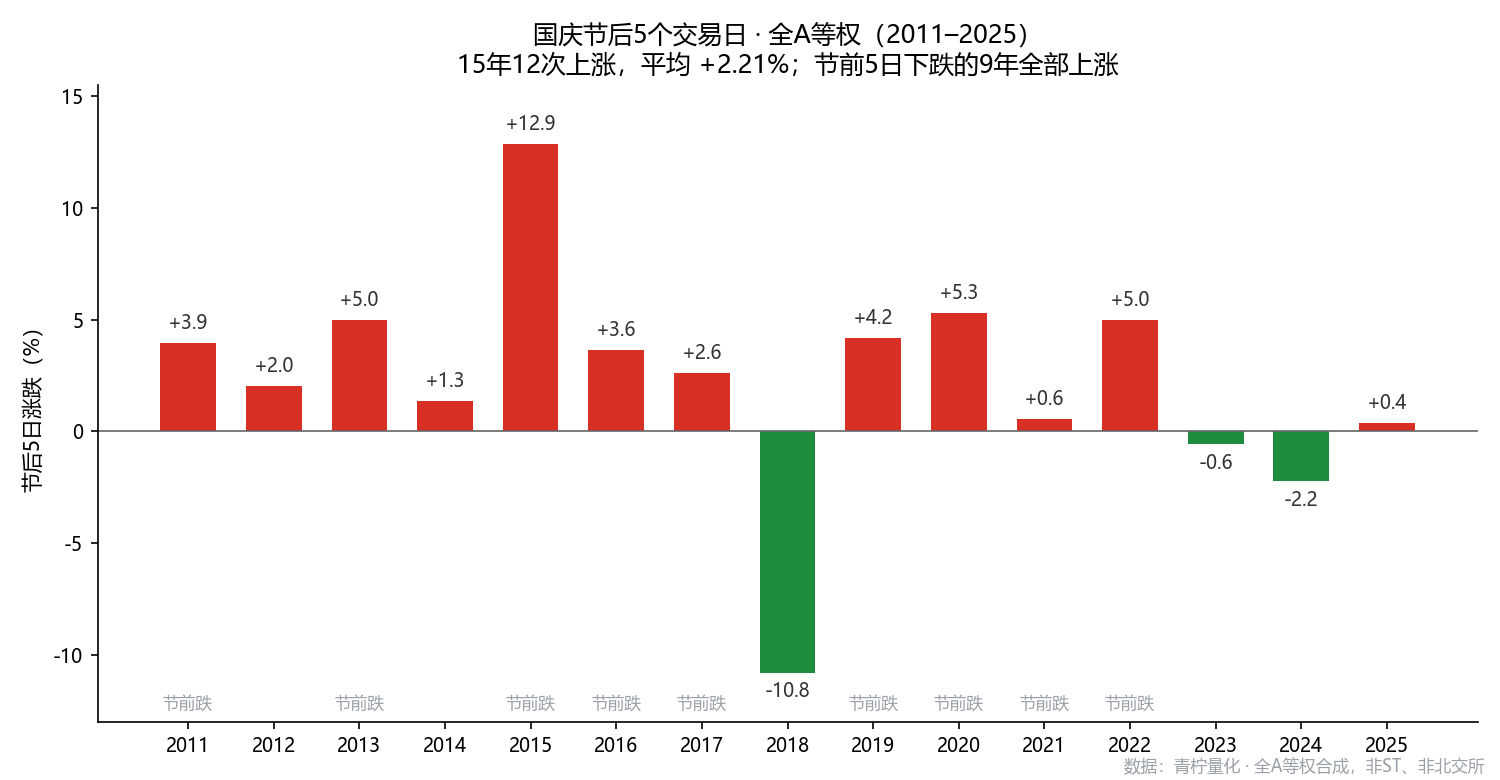
二、节后明显好于普通交易日
| 指标 | 节后均值 | 节后中位数 | 上涨次数 | 普通交易日均值 | 普通交易日上涨概率 |
|---|---|---|---|---|---|
| 等权 · 首日 | +1.28% | +1.25% | 10/15 | +0.07% | 55.9% |
| 等权 · 5日 | +2.21% | +2.60% | 12/15 | +0.36% | 56.9% |
| 等权 · 20日 | +4.07% | +2.29% | 11/15 | +1.45% | 56.6% |
| 市值加权 · 首日 | +0.79% | +1.01% | 10/15 | +0.03% | 52.7% |
| 市值加权 · 5日 | +1.29% | +1.72% | 10/15 | +0.17% | 54.1% |
| 市值加权 · 20日 | +2.34% | +1.32% | 11/15 | +0.66% | 54.5% |
「普通交易日」是 2011–2025 年任意交易日之后同样天数的表现,作为对照。
等权口径下,节后 5 日平均涨 2.21%,是普通 5 日(+0.36%)的 6 倍,上涨概率 80%,普通时候只有 57%。
均值被 2015 年(+12.86%)拉高了,但中位数(+2.60%)同样明显为正,说明不是靠一两年撑起来的。小盘股(等权)的节后效应比大盘(市值加权)更明显。
三、节前跌得越多,节后越容易涨
按节前 5 个交易日的涨跌分成两组,看节后 5 日:
| 分组 | 年份数 | 节后5日上涨次数 | 节后5日平均 |
|---|---|---|---|
| 节前5日下跌 | 9 | 9/9 | +4.78% |
| 节前5日上涨 | 6 | 3/6 | −1.64% |
节前 5 日下跌的 9 年(2011、2013、2015、2016、2017、2019、2020、2021、2022),节后 5 日全部上涨。去掉极端的 2015 年,其余 8 年平均仍有 +3.77%。
节前 5 日上涨的 6 年,节后反而涨跌各半,2018 年节后 5 日跌了 10.79%。
一个可能的解释是:长假前资金避险离场,节前的下跌更多是「减仓」而不是基本面变化,节后资金回流时修复。但 9 年样本太少,只能说明有这种倾向,不能当作确定的规律。
四、节后首日下跌,后面怎样?
15 年里节后首日下跌的有 5 年。去掉首日,看第 2 到第 5 个交易日:
| 年份 | 节后首日 | 第2–5日 |
|---|---|---|
| 2011 | −0.45% | +4.41% |
| 2012 | −0.12% | +2.15% |
| 2018 | −3.40% | −7.65% |
| 2022 | −1.82% | +6.92% |
| 2023 | −0.46% | −0.12% |
3 涨 2 跌。首日下跌并不意味着节后行情就此结束,但也不保证会修复。
五、和其他长假比
统计 2011–2025 年所有休市 5 个自然日以上的假期(等权口径):
| 假期 | 次数 | 节后首日 | 节后5日 | 5日上涨概率 | 节后20日 | 20日上涨概率 |
|---|---|---|---|---|---|---|
| 春节 | 18 | +0.29% | +3.96% | 88.9% | +8.25% | 88.9% |
| 国庆 | 15 | +1.28% | +2.21% | 80.0% | +4.07% | 73.3% |
| 五一 | 12 | +0.35% | +2.00% | 66.7% | +4.45% | 83.3% |
| 其他 | 16 | −0.08% | +1.40% | 56.3% | +3.01% | 62.5% |
「其他」包括清明、端午、中秋等休市 5 天以上的情况。节后效应在春节最强,国庆次之。
六、今年的情况
- – 节前 5 日:全 A 等权下跌 3.25%,其中 9 月 28 日单日下跌 2.24%。属于「节前下跌」组。
- – 节后首日(10 月 8 日):下跌 1.05%,上涨家数占比 31.5%。
- – 节后第 2 日(10 月 9 日):上涨 0.52%,上涨占比 57.9%。
- – 两日累计:−0.54%。
节后 5 日的窗口到 10 月 14 日收盘结束。今年同时满足「节前下跌」和「首日下跌」,历史上同时满足这两条的只有 2011 年和 2022 年,节后 5 日分别 +3.94% 和 +4.97%。两个样本说明不了什么,我们会在窗口结束后更新结果。
结论
- 1. 国庆节后 5 日,全 A 等权 15 年 12 次上涨,平均 +2.21%,明显好于普通交易日。
- 2. 节前 5 日下跌的 9 年,节后 5 日全部上涨;节前上涨的年份,节后涨跌各半。
- 3. 节后首日下跌后,后 4 天 3 涨 2 跌,没有明确方向。
- 4. 样本只有 15 次,2018 年节后 5 日跌了 10.79%。日历效应可以作为参考,不能当作交易规则。
口径说明
指数为根据全 A 股日线数据自行合成,不是官方指数,与沪深 300、上证指数会有差异。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。