
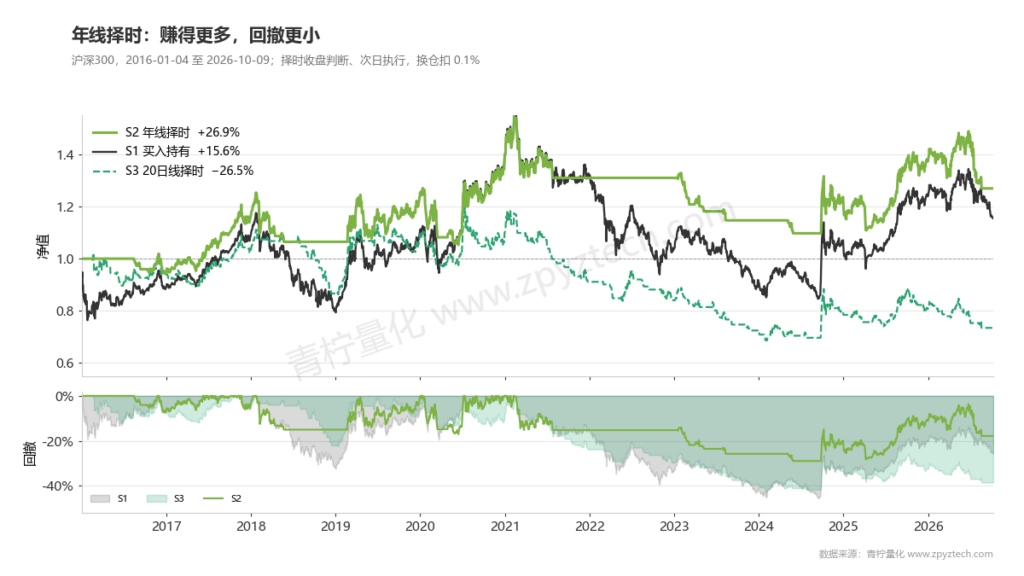
一句话结论:回测报告要成组看。收益看年化,风险看最大回撤,两者合起来看夏普比率;胜率和盈亏比必须一起看。沪深 300「站上年线持有」胜率只有 19.2%,却跑赢了买入持有;一条胜率 64.5% 的个股规则,10 年下来是亏的。
上一课说了回测不能只看收益率。这一课把一份回测报告里最常见的五个指标逐个讲清楚,并用同一份数据把它们放在一起比较。
一、五个指标,各回答一个问题
| 指标 | 回答的问题 | 计算方法 |
|---|---|---|
| 年化收益 | 平均每年赚多少 | (期末净值 ÷ 期初净值) 的 (1 ÷ 年数) 次方,再减 1 |
| 最大回撤 | 中途最多亏过多少 | 净值从历史最高点跌到之后最低点的幅度 |
| 夏普比率 | 每承担一份波动,换来多少收益 | (年化收益 − 无风险利率) ÷ 年化波动率 |
| 胜率 | 赚钱的交易占多少 | 盈利笔数 ÷ 总笔数 |
| 盈亏比 | 赚的时候赚多少、亏的时候亏多少 | 平均每笔盈利 ÷ 平均每笔亏损(取绝对值) |
年化收益:把不同长度的回测放到一起比
「累计赚了 100%」,用了 2 年和用了 10 年完全不是一回事:前者年化 41%,后者年化 7%。所以比较策略时先看年化。
最大回撤:你能不能坚持到最后
最大回撤是中途最难熬的那一段。回撤越深,回本越难:
| 回撤 | 需要涨多少才能回本 |
|---|---|
| −10% | +11% |
| −30% | +43% |
| −50% | +100% |
一个年化 20% 但中途亏过 60% 的策略,大多数人在亏到一半时就放弃了。
夏普比率:收益和波动放在一起看
两个策略都年化 10%,一个每天上蹿下跳,一个走得很稳,夏普比率会区分出来:波动越小,夏普越高。
无风险利率是不承担风险也能拿到的收益,中国常用 1 年期国债收益率(2026 年 10 月约 1.2%),也有人直接取 0。本课按 0 和 2% 各算一次。
经验上,夏普大于 1 已经很不错,小于 0 说明还不如存钱。
胜率和盈亏比:必须一起看
这两个指标单独看都没有意义。它们之间有一条简单的关系:
保本胜率 = 1 ÷ (1 + 盈亏比)
| 盈亏比 | 至少要多高的胜率才不亏 |
|---|---|
| 0.5 | 66.7% |
| 1 | 50% |
| 2 | 33.3% |
| 3 | 25% |
| 8 | 11.1% |
盈亏比越高,需要的胜率越低。下面的数据会让你看到:胜率 19% 的策略可以赚钱,胜率 64% 的策略可以亏钱。
二、青柠数据实验 1:沪深 300 的三份回测报告
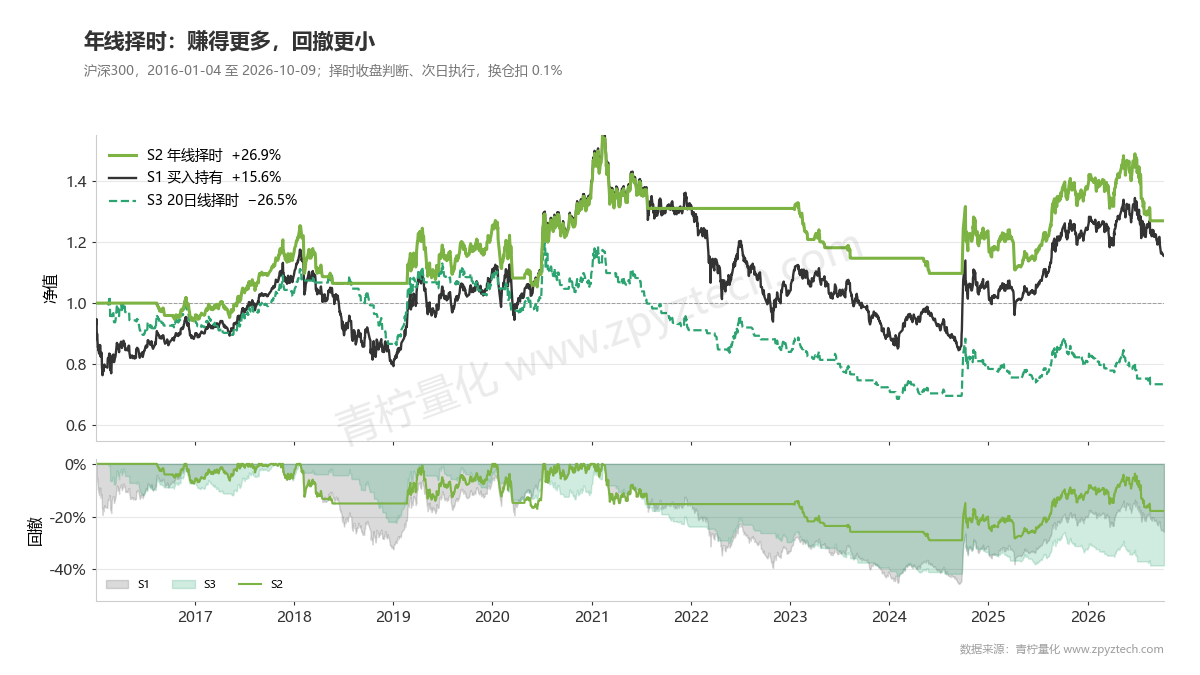
我们用沪深 300 指数,从 2016 年 1 月到 2026 年 10 月,比较三种做法:
- – S1 买入持有:第一天买入,一直拿着。
- – S2 年线择时:收盘站上 250 日均线(年线)就持有,跌破就空仓。
- – S3 20 日线择时:收盘站上 20 日均线就持有,跌破就空仓。
择时都是收盘判断、第二天执行,每次买卖扣 0.1% 成本。
| 指标 | S1 买入持有 | S2 年线择时 | S3 20 日线择时 |
|---|---|---|---|
| 总收益 | +15.6% | +26.9% | −26.5% |
| 年化收益 | 1.36% | 2.24% | −2.82% |
| 年化波动 | 18.9% | 13.7% | 12.5% |
| 最大回撤 | −45.6% | −29.0% | −42.6% |
| 夏普比率(无风险利率 0) | 0.17 | 0.24 | −0.18 |
| 夏普比率(无风险利率 2%) | 0.06 | 0.09 | −0.33 |
| 交易次数 | 1 | 26 | 157 |
| 胜率 | 100% | 19.2% | 21.0% |
| 平均盈利 | — | +12.97% | +4.60% |
| 平均亏损 | — | −1.67% | −1.41% |
| 盈亏比 | — | 7.75 | 3.27 |
| 平均持有 | 全程 | 56 天 | 8.5 天 |
| 最长连续亏损 | 0 | 12 笔 | 18 笔 |
逐个指标读这份报告:
- 1. 年化收益:S2 最高,但也只有 2.24%。这 10 年沪深 300 整体涨得不多,任何做法的绝对收益都不高。
- 2. 最大回撤:买入持有从 2021 年 2 月的高点跌到 2024 年 9 月,回撤 45.6%,要涨 84% 才能回本。年线择时的最大回撤是 29.0%,少亏了三分之一。
- 3. 夏普比率:S2 收益更高、波动更低,所以夏普最高。但按 2% 无风险利率算只有 0.09,说明扣掉存款利息后,承担这么多波动并不划算。
- 4. 胜率:买入持有只有 1 笔交易,胜率 100% 没有任何参考价值。S2 的 26 笔里只有 5 笔赚钱。
- 5. 盈亏比:S2 赚钱的那几笔平均赚 13%,亏钱的平均只亏 1.7%,盈亏比 7.75。按上面的公式,它只需要 11.4% 的胜率就能保本,实际是 19.2%,所以赚钱。
胜率差不多,为什么一个赚一个亏
S2 和 S3 的胜率很接近(19.2% 和 21.0%),结果一个赚 27%,一个亏 27%。区别在盈亏比:
| S2 年线择时 | S3 20 日线择时 | |
|---|---|---|
| 胜率 | 19.2% | 21.0% |
| 盈亏比 | 7.75 | 3.27 |
| 保本需要的胜率 | 11.4% | 23.4% |
| 结果 | 胜率高于保本线,赚钱 | 胜率低于保本线,亏钱 |
20 日线离价格太近,股价稍有波动就来回穿越,交易了 157 次,每次都扣成本,赚钱的那几次又赚得不够多。
每年的表现
| 年份 | S1 买入持有 | S2 年线择时 | S3 20 日线择时 |
|---|---|---|---|
| 2016 | −11.4% | −5.5% | −5.8% |
| 2017 | +21.8% | +21.8% | +8.4% |
| 2018 | −25.3% | −7.5% | −15.2% |
| 2019 | +36.1% | +16.3% | +24.6% |
| 2020 | +27.2% | +12.1% | +1.7% |
| 2021 | −5.2% | −5.6% | −17.0% |
| 2022 | −21.6% | 0.0% | −7.8% |
| 2023 | −11.4% | −12.4% | −13.5% |
| 2024 | +14.7% | +6.1% | +8.0% |
| 2025 | +17.7% | +12.8% | +2.7% |
| 2026 | −6.8% | −7.6% | −8.9% |
年线择时的作用很清楚:熊市少亏,牛市少赚。 2018 年少亏了 18 个百分点,2022 年整年空仓没亏钱;但 2019 年、2020 年也少赚了一大截。它也不是每年都有效:2023 年反而比买入持有多亏了 1 个百分点。
三、青柠数据实验 2:高胜率为什么会亏钱
择时策略交易次数少。我们再用个股做一次,交易次数多到 100 万笔,看得更清楚。
- – 入场:收盘价创 20 日新高,第二天开盘买入;一字涨停买不进的剔除。
- – 区间:2016 年 1 月至 2026 年 10 月,全 A 股,排除 ST 和北交所。
- – 成本:每笔来回 0.15%。
- – A 股 T+1:买入当天不能卖,从第二天收盘开始判断止盈止损,触发后再下一天开盘卖出。
只换出场:
- – P1 小赚就跑:赚 2% 止盈,亏 8% 止损,最长持有 20 天。
- – P2 让利润跑:赚 25% 止盈,亏 8% 止损,最长持有 20 天。
- – P3 不设止盈止损:固定持有 20 天。
| 指标 | P1 小赚就跑 | P2 让利润跑 | P3 固定持有 |
|---|---|---|---|
| 交易笔数 | 999,317 | 999,317 | 999,317 |
| 胜率 | 64.5% | 40.7% | 45.2% |
| 平均盈利 | +4.88% | +12.29% | +11.90% |
| 平均亏损 | −9.00% | −8.32% | −9.42% |
| 盈亏比 | 0.54 | 1.48 | 1.26 |
| 保本需要的胜率 | 64.9% | 40.3% | 44.2% |
| 平均每笔收益 | −0.05% | +0.08% | +0.23% |
| 最差一笔 | −45.1% | −45.1% | −78.3% |
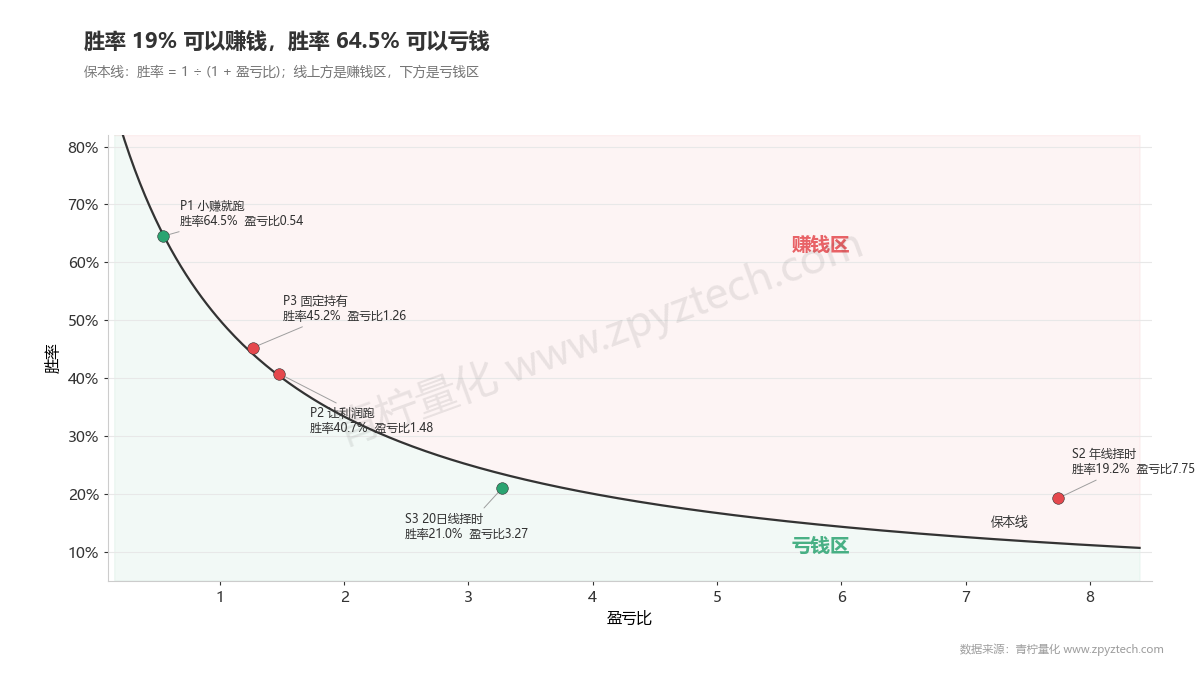
P1 的胜率高达 64.5%,三笔里赢两笔,看起来是最好的策略。但它赢的时候平均赚 4.9%,输的时候平均亏 9.0%,盈亏比只有 0.54,保本需要 64.9% 的胜率。胜率差了 0.4 个百分点,100 万笔交易下来是亏的。
P2 胜率只有 40.7%,十笔里输六笔,但平均每笔是赚的。
注意 P1 设的止盈是 2%,平均盈利却有 4.9%;止损是 8%,平均亏损却有 9%。这是因为 A 股收盘才确认触发、第二天开盘才卖,中间的跳空会让实际成交偏离止盈止损线。
还要诚实地说一句:P2 和 P3 的优势也很薄,每笔不到 0.25%,而且有一半以上年份是亏的,主要靠 2019 年、2021 年和 2025 年。这个实验想说明的是指标怎么读,不是推荐哪条规则。
四、读回测报告的顺序
拿到一份回测报告,可以按这个顺序看:
- 1. 先看交易次数。 只有几笔交易,所有指标都不可信。
- 2. 看年化收益和最大回撤。 能赚多少、最多亏过多少,这两个数要一起记住。
- 3. 看夏普比率。 收益和波动的综合评价,低于 0.5 要谨慎。
- 4. 胜率和盈亏比一起看。 用「保本胜率 = 1 ÷ (1 + 盈亏比)」算一下,实际胜率比保本线高多少。
- 5. 最后看分年度。 是每年都稳定,还是靠一两年。
五、常见误区
「胜率越高越好」
P1 胜率 64.5%,照样亏钱。胜率高往往是因为赚一点就走、亏了死扛,盈亏比会很低。
「夏普比率高就是好策略」
夏普只衡量收益和波动的关系。交易次数很少、或者只在某几年有效的策略,夏普也可能很高。
「最大回撤只发生一次,不用在意」
回撤 45% 的那段时间,买入持有用了三年半才走到谷底。最大回撤决定了你会不会中途放弃。
「总收益最高的策略最好」
总收益不考虑时间长短和中途风险。至少要换算成年化,再和最大回撤一起看。
在青柠中实操
- 1. 在策略编辑里写一条均线择时策略:收盘价上穿 250 日均线买入,下穿卖出,对沪深 300 跑一次回测。
- 2. 把 250 改成 20,再跑一次,对比两份报告里的年化收益率、最大回撤、夏普比率、胜率和盈亏比。
- 3. 在出场设置里分别设「固定止盈 2%、止损 8%」和「固定止盈 25%、止损 8%」,用批量回测在全市场跑,看胜率和盈亏比怎么此消彼长。
青柠的回测报告直接给出这几个指标,还有每一笔交易的明细。想先看看别人的策略报告,可以去青柠策略市场:
第一章到这里结束。下一章开始上手青柠:第 6 课讲安装青柠和同步数据。
常见问题
夏普比率多少算好?
大于 1 算不错,大于 2 很少见。本课沪深 300 的三种做法都低于 0.3,说明这 10 年 A 股大盘指数本身的收益风险比并不高。
盈亏比和利润因子有什么区别?
盈亏比是平均每笔盈利除以平均每笔亏损;利润因子是全部盈利加总除以全部亏损加总,它同时包含了胜率的信息。利润因子大于 1 就是赚钱的。
为什么年化收益和总收益对不上?
年化是复利计算的。10 年总收益 26.9%,年化不是 2.69%,而是 2.24%。
卡玛比率是什么?
年化收益除以最大回撤,衡量「每承受 1% 的回撤,换来多少年化收益」。S2 年线择时是 0.08,买入持有是 0.03。
口径说明
沪深 300 使用指数日线(000300.SH,价格指数,不含分红),区间 2016-01-04 至 2026-10-09,共 2,613 个交易日。择时策略收盘判断、次日持仓,每次换仓扣 0.1%;买入持有期初扣 0.1%。年化收益按日历天数计算;年化波动为日收益标准差乘以 √252;夏普比率用日超额收益年化。个股实验股票池为全 A 股,排除 ST(按当前名称)和北交所,价格后复权;入场为收盘价高于前 19 日最高收盘价,同一股票连续创新高会记为多笔交易;次日一字涨停视为买不进;止盈止损按收盘价相对买入价判断,最早从买入次日收盘开始,触发后次日开盘卖出,最长持有 20 天;每笔来回扣 0.15%;未模拟跌停卖不出。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。