
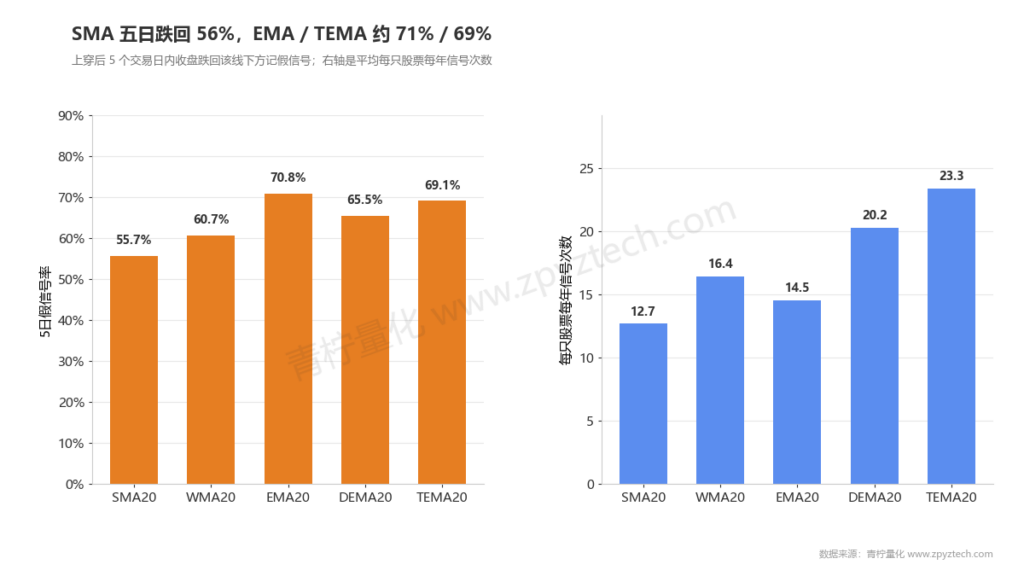
一句话结论:WMA、DEMA、TEMA 确实比普通均线反应更快,但更快不等于更好。全 A 股收盘上穿五种 20 日均线,持有 20 天全部跑输全市场;均线越快,信号越多,5 天内又跌回去的假信号也越多。
第 10 课说过,均线的代价是滞后。这一课看看为了减少滞后发明的几种「快均线」,以及它们在 A 股上的真实表现。
一、原理和公式
五种均线都是「最近 N 天价格的平均」,区别在于怎么分配权重:
| 均线 | 全称 | 怎么算 | 快慢 |
|---|---|---|---|
| SMA | 简单移动平均 | 每天权重一样 | 最慢 |
| WMA | 加权移动平均 | 越近的日子权重越大,线性递减(20、19、…、1) | 较快 |
| EMA | 指数移动平均 | 权重按比例递减,越早的越小但不会归零 | 较快 |
| DEMA | 双重指数均线 | 2 × EMA − EMA 的 EMA | 更快 |
| TEMA | 三重指数均线 | 3 × EMA − 3 × EMA 的 EMA + EMA 的 EMA 的 EMA | 最快 |
DEMA 和 TEMA 的思路是:EMA 本身有滞后,再算一次 EMA 滞后更多;用「EMA 减去它的滞后部分」来抵消滞后。代价是线会更贴近价格,也更容易被价格来回穿越。
二、青柠数据实验:五条 20 日线放在一起比
全 A 股 2016 年 1 月至 2026 年 10 月,周期统一为 20 天。收盘价上穿均线的当天记一次信号,第二天开盘买入,持有 20 天,和同一天全部股票的平均收益比较。
| 均线 | 信号次数 | 每只股票每年 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|---|
| SMA20 | 531,128 | 12.7 次 | +0.88% | 48.3% | −0.12% | −0.27% |
| WMA20 | 689,302 | 16.4 次 | +0.87% | 48.1% | −0.10% | −0.25% |
| EMA20 | 609,438 | 14.5 次 | +0.85% | 47.9% | −0.13% | −0.28% |
| DEMA20 | 852,091 | 20.2 次 | +0.82% | 47.8% | −0.05% | −0.20% |
| TEMA20 | 983,244 | 23.4 次 | +0.74% | 47.4% | −0.08% | −0.23% |
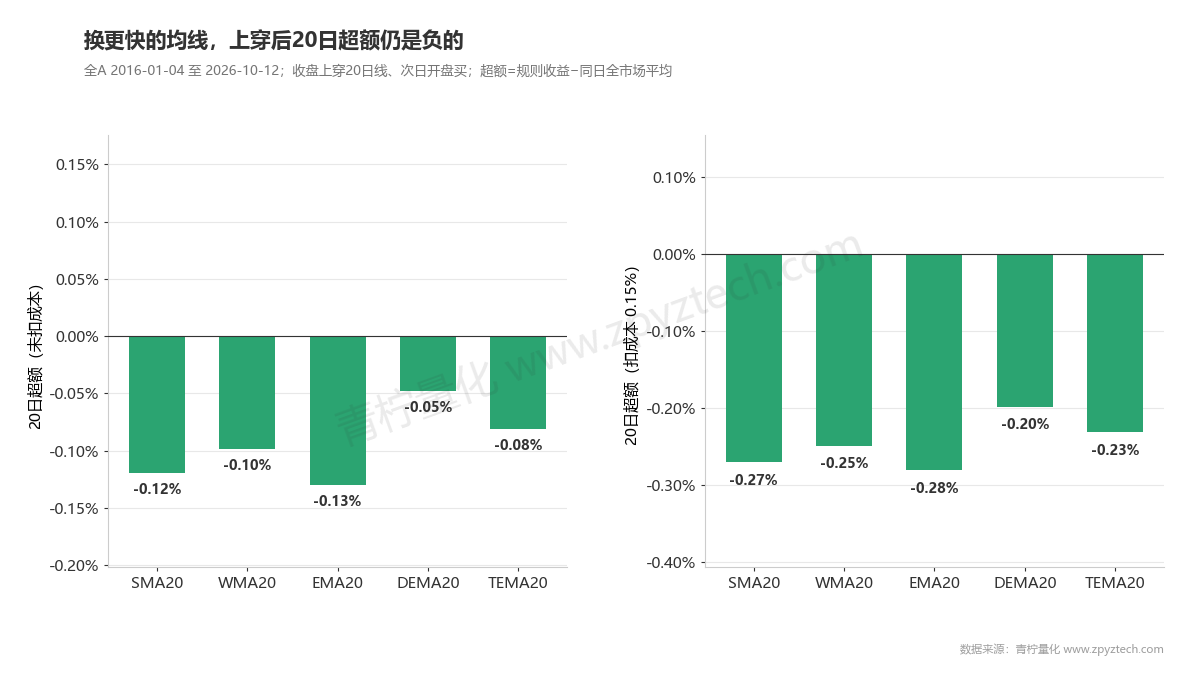
五条线全部跑输。DEMA 跑输得最少,但只是从 −0.12% 变成 −0.05%,扣掉成本还是 −0.20%。TEMA 比 DEMA 更快,超额却没有更好。
假信号:上穿后 5 天内又跌回去
| 均线 | 5 天内跌回均线下方的比例 |
|---|---|
| SMA20 | 55.7% |
| WMA20 | 60.7% |
| DEMA20 | 65.5% |
| TEMA20 | 69.1% |
| EMA20 | 70.8% |
普通均线上穿后就有一半以上会在 5 天内跌回;快均线更高,接近七成。快均线的信号次数是 SMA 的 1.6 到 1.8 倍,多出来的主要是假信号。
EMA 的假信号比例最高,比 TEMA 还高一点,所以不能简单说「越快越假」,但整体趋势是这样。
分牛熊
| 均线 | 牛市 20 天超额 | 熊市 20 天超额 |
|---|---|---|
| SMA20 | −0.05% | −0.21% |
| WMA20 | −0.05% | −0.16% |
| EMA20 | −0.06% | −0.21% |
| DEMA20 | +0.01% | −0.12% |
| TEMA20 | −0.03% | −0.14% |
熊市里全部更差。牛市里 DEMA 勉强打平,其余仍为负。
分年份
| 年份 | SMA | WMA | EMA | DEMA | TEMA |
|---|---|---|---|---|---|
| 2016 | −0.09% | −0.05% | −0.06% | +0.05% | +0.05% |
| 2017 | −0.08% | −0.07% | −0.14% | −0.06% | +0.10% |
| 2018 | −0.48% | −0.44% | −0.47% | −0.28% | −0.28% |
| 2019 | −0.12% | −0.06% | −0.16% | −0.03% | −0.22% |
| 2020 | +0.39% | +0.24% | +0.34% | +0.13% | +0.02% |
| 2021 | +0.07% | −0.03% | +0.13% | −0.16% | −0.30% |
| 2022 | −0.20% | −0.16% | −0.22% | −0.15% | −0.16% |
| 2023 | −0.12% | −0.08% | −0.07% | −0.10% | −0.03% |
| 2024 | −0.14% | −0.07% | −0.14% | +0.01% | −0.05% |
| 2025 | −0.06% | −0.06% | −0.12% | −0.08% | −0.10% |
| 2026 | −0.57% | −0.36% | −0.59% | +0.16% | +0.13% |
没有哪条线能每年都跑赢,每条线跑赢的年份也不相同。
三、为什么减少滞后没用
滞后是均线的代价,也是它的作用。均线之所以能「过滤噪音」,正是因为它对价格反应慢。把滞后去掉,均线就更像价格本身,价格每一次小波动都会产生交叉。
所以选择均线时真正的取舍是:
| 想要 | 代价 |
|---|---|
| 信号来得早 | 假信号多、交易成本高 |
| 信号可靠 | 来得晚、错过一段 |
在 A 股个股上,无论选哪一边,单靠价格穿越均线都选不出超额。这些快均线更适合用在别的地方:比如作为 MACD 这类指标的组成部分,或者在已经确认趋势的前提下用来找更早的离场点。
四、常见误区
「滞后小的均线更先进」
五条线超额都为负,快均线只是信号更多。
「DEMA 超额最好,就用 DEMA」
它只是跑输得最少,扣成本后仍是 −0.20%,而且年份之间并不稳定。
「换一种均线就能解决来回打脸」
快均线的假信号比例反而更高,从 56% 升到 70% 左右。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 趋势 里可以找到 加权移动平均线(WMA)、指数移动平均线(EMA)、双重指数均线(DEMA)、三重指数均线(TEMA),周期都填 20。
- 2. 每次只用一种,用 金叉/上穿 写「收盘价上穿均线」作入场,死叉/下穿 作离场。
- 3. 用 批量回测 在同一批股票、同一时间段各跑一次,对比交易次数和胜率。
- 4. 打开 K线分析,叠加两种均线,直观看快均线贴着价格来回穿越的样子。
更多策略可以在青柠策略市场查看。下一课(第 13 课)检验经典形态「均线多头排列」。
常见问题
EMA 和 WMA 哪个更快?
同样 20 天,WMA 信号更多;EMA 因为把很久以前的价格也算进去一点,反而稍「粘」。但 EMA 的假信号比例更高。
DEMA 是 EMA 的两倍吗?
不是。DEMA = 2 × EMA − EMA 的 EMA,目的是减掉一部分滞后,不是把数值翻倍。
周期能不能调长一点来减少假信号?
可以,周期越长假信号越少,但第 10 课的数据显示,周期越长超额越差。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元、日线不足 150 根的股票,价格后复权;区间 2016-01-04 至 2026-10-12,共 5,025 只股票、2,614 个交易日。WMA 按线性权重 20 至 1 计算;EMA、DEMA、TEMA 在数据库中用截断到最近 50 根 K 线的加权窗口近似(平滑系数 2/21),单只股票对比递归算法相对误差约 0.03%。上穿定义为前一日收盘不高于均线、当日收盘高于均线;次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。假信号为上穿后 5 个交易日内任一日收盘回到当日均线下方。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。牛熊按沪深 300 收盘相对其 250 日均线划分。2026 年为不完整年度。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。