
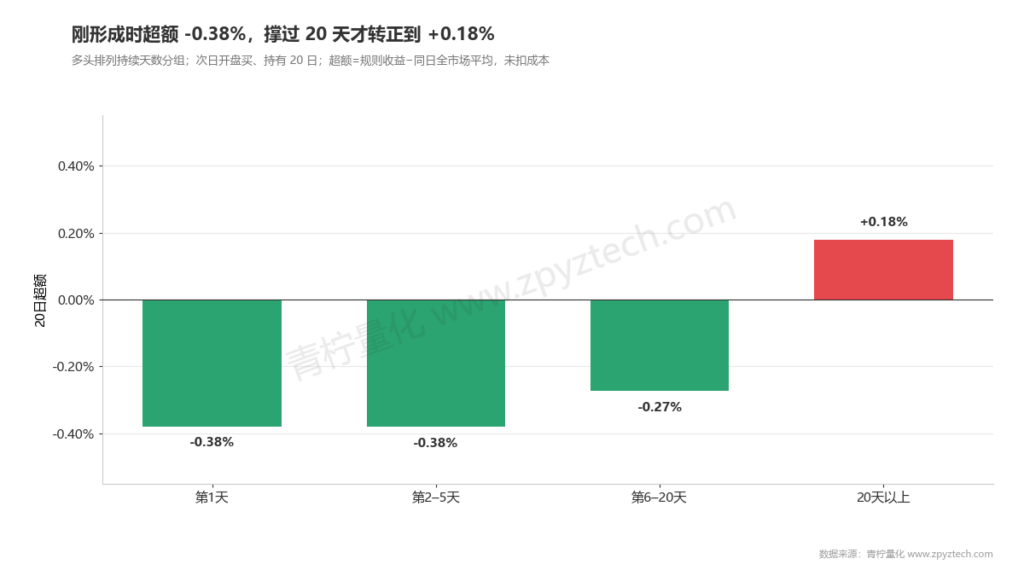
一句话结论:均线多头排列看起来是标准的上涨形态,但在 A 股上刚形成时买入反而跑输。全 A 股 10 年 23.5 万次首次形成多头排列,之后 20 天平均跑输全市场 0.38%,11 年里只有 1 年为正。
前几课检验的都是单条均线。这一课看多条均线组合在一起的经典形态:多头排列。
一、什么是多头排列
多头排列:短期均线在上,长期均线在下,从上到下依次排开。本课用最常见的四条:
MA5 > MA10 > MA20 > MA60
它的含义是:最近一周的平均价格高于最近半个月,高于最近一个月,高于最近一个季度。价格一直在抬高,是典型的上升趋势。
反过来,空头排列是 MA5 < MA10 < MA20 < MA60,代表下降趋势。
很多教材的说法是:多头排列刚形成时是买点,空头排列要回避。
二、青柠数据实验 1:三种用法对比
全 A 股 2016 年 1 月至 2026 年 10 月。信号日收盘确认,第二天开盘买入,持有 20 天,和同一天全部股票平均收益比较。
| 信号 | 次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
| 首次形成多头排列 | 235,164 | −0.04% | 43.9% | −0.38% | −0.53% |
| 已经处在多头排列 | 1,778,310 | +0.20% | 44.2% | −0.32% | −0.47% |
| 首次形成空头排列(对照) | 262,034 | +0.87% | 49.3% | −0.02% | −0.17% |
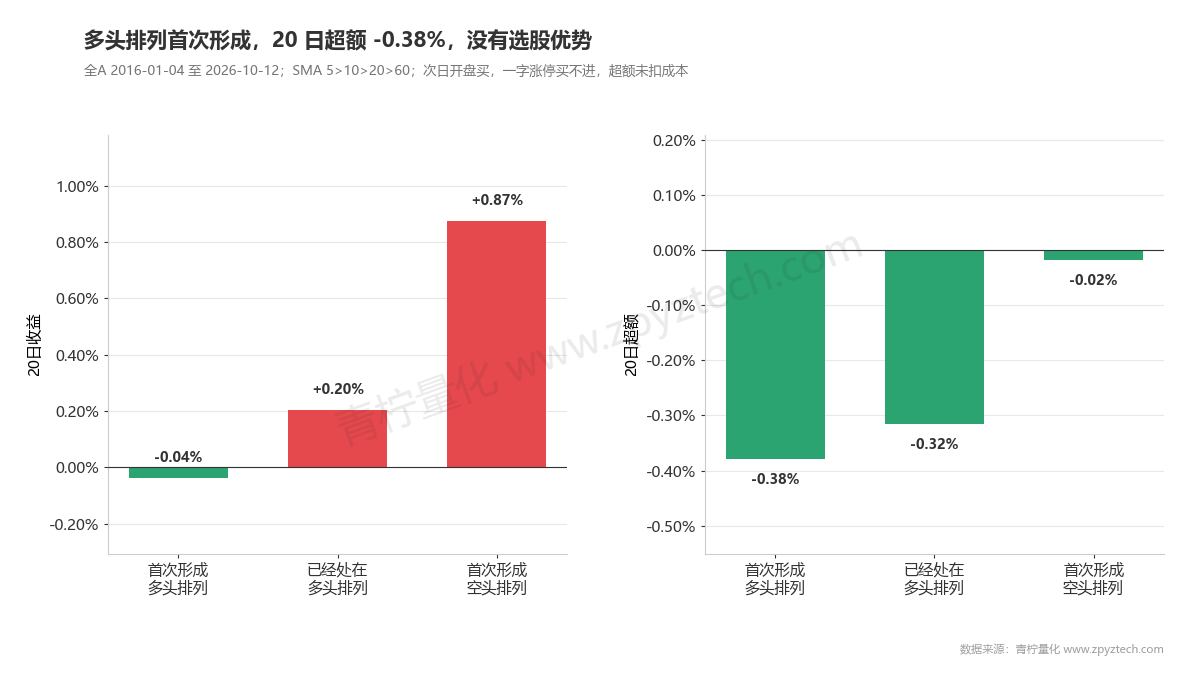
结果和教材相反:
- – 首次形成多头排列:之后 20 天绝对收益都是负的,跑输全市场 0.38%,胜率只有 43.9%。
- – 首次形成空头排列:绝对收益反而更高(+0.87%),超额接近 0。
原因和第 10 课一样:A 股个股在几周的尺度上更容易「涨多了回落、跌多了反弹」。多头排列形成时,股价往往已经连涨了一段。
三、青柠数据实验 2:多头排列持续多久了
既然刚形成不好,那等它持续一段时间呢?
| 已经持续 | 次数 | 20 天收益 | 胜率 | 20 天超额 | 扣成本后 |
|---|---|---|---|---|---|
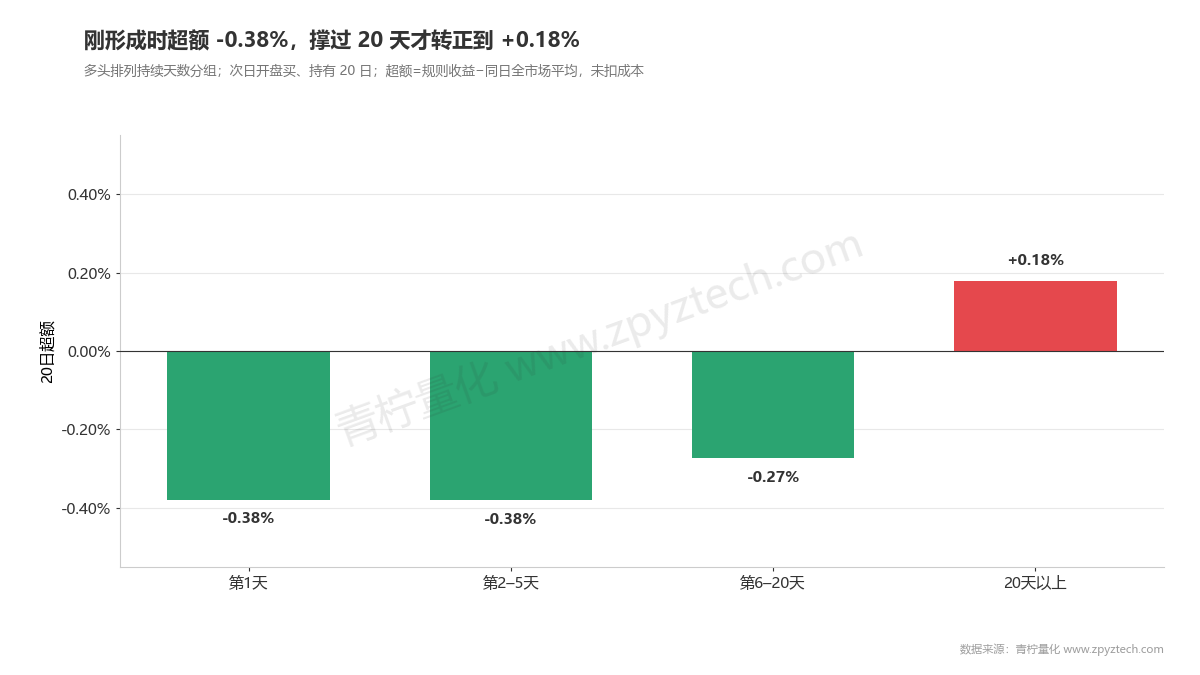
| 第 1 天 | 235,164 | −0.04% | 43.9% | −0.38% | −0.53% |
| 第 2–5 天 | 724,307 | +0.01% | 43.9% | −0.38% | −0.53% |
| 第 6–20 天 | 762,441 | +0.39% | 44.5% | −0.27% | −0.42% |
| 20 天以上 | 56,398 | +1.08% | 45.6% | +0.18% | +0.03% |
只有持续 20 天以上的多头排列,之后 20 天才跑赢全市场,但扣掉成本只剩 +0.03%。
要注意:能持续 20 天以上的只是少数(5.6 万次,不到首次形成的四分之一)。这些股票是「熬过来的」,你在它刚形成时并不知道它能不能撑到 20 天。
四、分年份和牛熊
首次形成多头排列,每年的 20 天超额:
| 年份 | 次数 | 20 天收益 | 20 天超额 |
|---|---|---|---|
| 2016 | 14,258 | −0.43% | −0.25% |
| 2017 | 13,156 | −1.41% | −0.12% |
| 2018 | 10,344 | −4.65% | −0.73% |
| 2019 | 19,612 | +0.83% | −0.44% |
| 2020 | 21,894 | +1.50% | +0.14% |
| 2021 | 23,836 | +1.16% | −0.40% |
| 2022 | 22,882 | −1.61% | −0.90% |
| 2023 | 26,355 | −0.92% | −0.32% |
| 2024 | 28,619 | −0.18% | −0.65% |
| 2025 | 33,829 | +2.64% | −0.13% |
| 2026 | 20,379 | −2.02% | −0.47% |
11 年里只有 2020 年为正,扣成本后也只是打平。2018 年和 2022 年两个熊市最差。
| 市况 | 次数 | 20 天收益 | 20 天超额 |
|---|---|---|---|
| 牛市(沪深 300 在年线上方) | 146,009 | +0.27% | −0.11% |
| 熊市(沪深 300 在年线下方) | 89,155 | −0.56% | −0.83% |
熊市里出现的多头排列尤其不可靠:超额 −0.83%,是牛市的 7 倍多。
五、现在市场处在什么位置
多头排列也可以用来观察整个市场的温度。2026 年 10 月 12 日,全 A 股 4,840 只里有 701 只处在多头排列,占 14.5%。
| 历史统计(2016—2026) | 多头排列股票占比 |
|---|---|
| 平均 | 18.3% |
| 10% 分位(偏冷) | 4.7% |
| 中位数 | 14.8% |
| 90% 分位(偏热) | 35.4% |
| 最高 | 90.4% |
当前接近历史中位数,市场不冷不热。这个占比作为市场情绪参考比作为个股买点更有用。
六、常见误区
「多头排列刚形成就是买点」
首次形成后 20 天平均跑输 0.38%,是表中最差的一组。
「空头排列一定要回避」
空头排列首次形成后的绝对收益反而比多头排列高。
「多头排列持续越久越好,所以等等再买」
持续 20 天以上的确实转正,但这是事后才知道的。等到第 20 天,已经错过了大部分上涨。
「熊市里出现多头排列说明要反转了」
熊市里的多头排列超额 −0.83%,比牛市差得多。
在青柠中实操
- 1. 量化策略 → + 新建策略,拖入四个 MA,周期分别填 5、10、20、60。
- 2. 在 条件 里用 数值比较 写三条:MA5 > MA10、MA10 > MA20、MA20 > MA60。
- 3. 用 全部满足 (AND) 连起来接 入场信号。
- 4. 到 自动选股 选这条策略、标的池选 全市场,可以看到今天有哪些股票处在多头排列。
- 5. 再用 批量回测 检验:加一条「沪深 300 在年线上方」的过滤,看熊市里的亏损能不能减少。
想看其他人的均线组合策略,可以去青柠策略市场。下一课(第 14 课)讲 BBI:把几条均线合成一条。
常见问题
为什么用 5、10、20、60 这四条?
这是国内行情软件最常见的默认组合。换成 5、10、20 三条,结论方向一致。
多头排列和第 8 课的均线金叉有什么区别?
金叉只看两条线交叉的那一刻;多头排列要求多条线同时按顺序排开,条件更严格。两者在 A 股个股上都跑输全市场。
那多头排列就没用了吗?
单独作为个股买点没用。作为市场温度计(多少股票处在多头排列),或者作为其他策略的辅助条件,还可以继续检验。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元、日线不足 60 根的股票,价格后复权;区间 2016-01-04 至 2026-10-12,共 5,001 只股票、2,614 个交易日。均线为简单移动平均。首次形成指前一日不满足、当日满足;持续天数按连续满足的交易日计算。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。牛熊按沪深 300 收盘相对其 250 日均线划分。2026 年为不完整年度。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。