
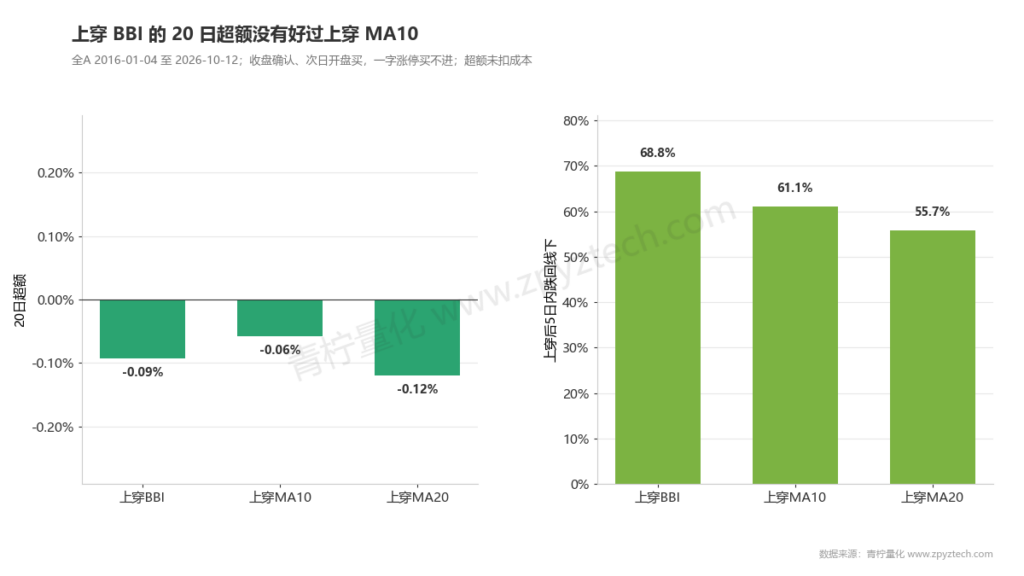
一句话结论:BBI 看起来综合了四条均线,实际上就是一条偏快的均线。全 A 股收盘上穿 BBI 后持有 20 天跑输全市场,效果不如一条 10 日均线;用它判断沪深 300 的多空,10 年亏了 29.5%。
国内行情软件几乎都带 BBI,很多人把它当作「多空分界线」。这一课看看它到底比普通均线强在哪里。
一、原理和公式
BBI = (MA3 + MA6 + MA12 + MA24) ÷ 4
把 3、6、12、24 日四条均线加起来再除以 4。设计意图是兼顾短期和中期:短均线让它反应快,长均线让它不至于太敏感。
常见用法:
- – 收盘价在 BBI 上方,偏多;下方,偏空。
- – 收盘价上穿 BBI,买入;下穿,卖出。
但算一下就会发现,四个周期的平均是 (3 + 6 + 12 + 24) ÷ 4 = 11.25 天。BBI 的行为和一条 11 日左右的均线很接近,而且因为包含了 MA3,还更敏感一些。
二、青柠数据实验 1:BBI 和普通均线比
全 A 股 2016 年 1 月至 2026 年 10 月。收盘上穿当天记信号,第二天开盘买入,持有 20 天,和同一天全部股票平均收益比较。
| 规则 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 | 5 天内跌回 |
|---|---|---|---|---|---|---|
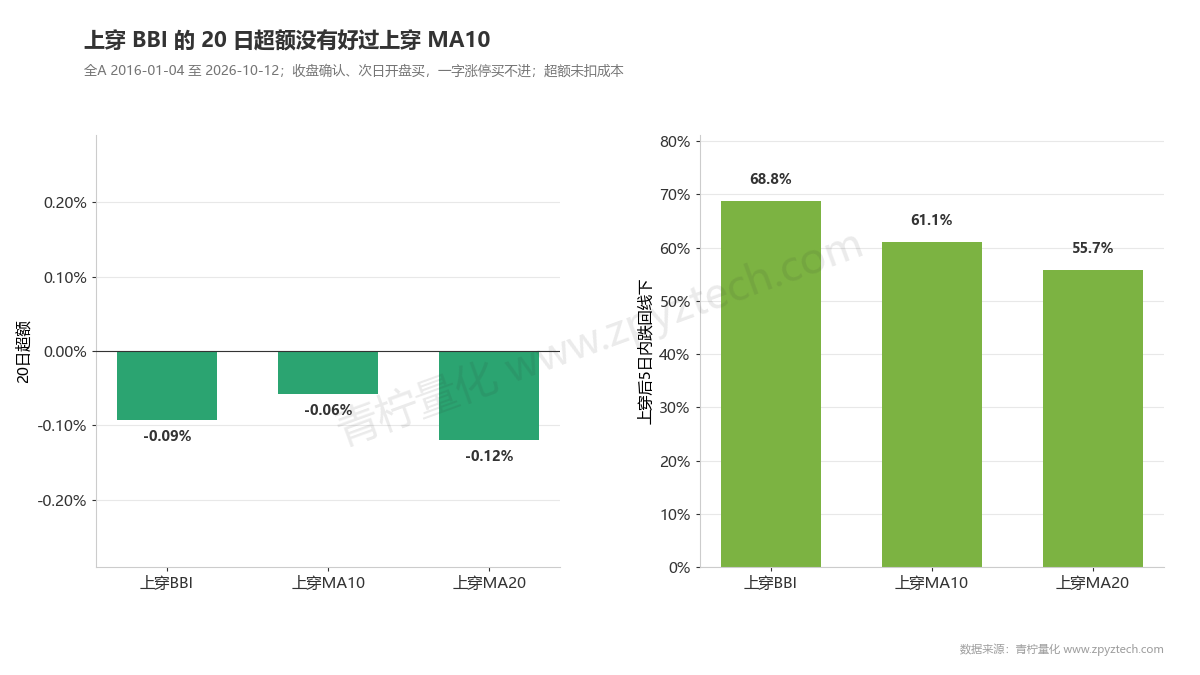
| 上穿 BBI | 873,509 | +0.83% | 47.8% | −0.09% | −0.24% | 68.8% |
| 上穿 MA10 | 839,709 | +0.85% | 47.8% | −0.06% | −0.21% | 61.1% |
| 上穿 MA20 | 549,855 | +0.84% | 48.1% | −0.12% | −0.27% | 55.7% |
三条线都跑输全市场。BBI 比周期最接近的 MA10 信号更多、超额更差,5 天内跌回 BBI 下方的比例高出近 8 个百分点。把四条均线合成一条,并没有带来额外的信息。
站上 BBI 和跌破 BBI
| 状态 | 样本 | 20 天收益 | 胜率 | 20 天超额 |
|---|---|---|---|---|
| 站上 BBI | 4,565,070 | +0.73% | 47.4% | −0.14% |
| 跌破 BBI | 5,087,864 | +0.99% | 48.6% | +0.13% |
和「BBI 上方偏多」的说法相反,跌破 BBI 的股票之后 20 天反而更好。这和第 10 课「在均线下方的股票更好」是同一个现象。
分年份和牛熊
上穿 BBI 每年的 20 天超额:
| 年份 | 信号次数 | 20 天收益 | 20 天超额 | 5 天内跌回 |
|---|---|---|---|---|
| 2016 | 49,200 | +1.88% | +0.04% | 64.5% |
| 2017 | 56,033 | −0.66% | −0.10% | 69.2% |
| 2018 | 62,711 | −3.28% | −0.36% | 74.0% |
| 2019 | 68,554 | +1.78% | −0.04% | 65.3% |
| 2020 | 73,198 | +1.24% | +0.23% | 69.0% |
| 2021 | 85,289 | +1.76% | −0.06% | 68.0% |
| 2022 | 90,860 | −0.28% | −0.19% | 69.5% |
| 2023 | 101,921 | −0.44% | −0.09% | 71.6% |
| 2024 | 95,246 | +2.02% | −0.02% | 68.4% |
| 2025 | 110,464 | +3.66% | −0.07% | 65.8% |
| 2026 | 80,033 | −0.38% | −0.37% | 70.8% |
| 市况 | 信号次数 | 20 天收益 | 20 天超额 |
|---|---|---|---|
| 牛市 | 479,905 | +0.64% | −0.05% |
| 熊市 | 393,604 | +1.05% | −0.15% |
11 年里只有 2016、2020 两年为正;牛熊市都跑输。
三、青柠数据实验 2:用 BBI 判断大盘
沪深 300 收盘在 BBI 上方就第二天持有,否则空仓,每次换仓扣 0.075%。
| 做法 | 总收益 | 年化 | 最大回撤 | 交易次数 | 胜率 | 平均持有 |
|---|---|---|---|---|---|---|
| 买入持有 | +14.84% | +1.29% | −45.60% | 1 | — | 全程 |
| 站上 BBI 持有 | −29.49% | −3.19% | −40.58% | 246 | 23.2% | 5.5 天 |
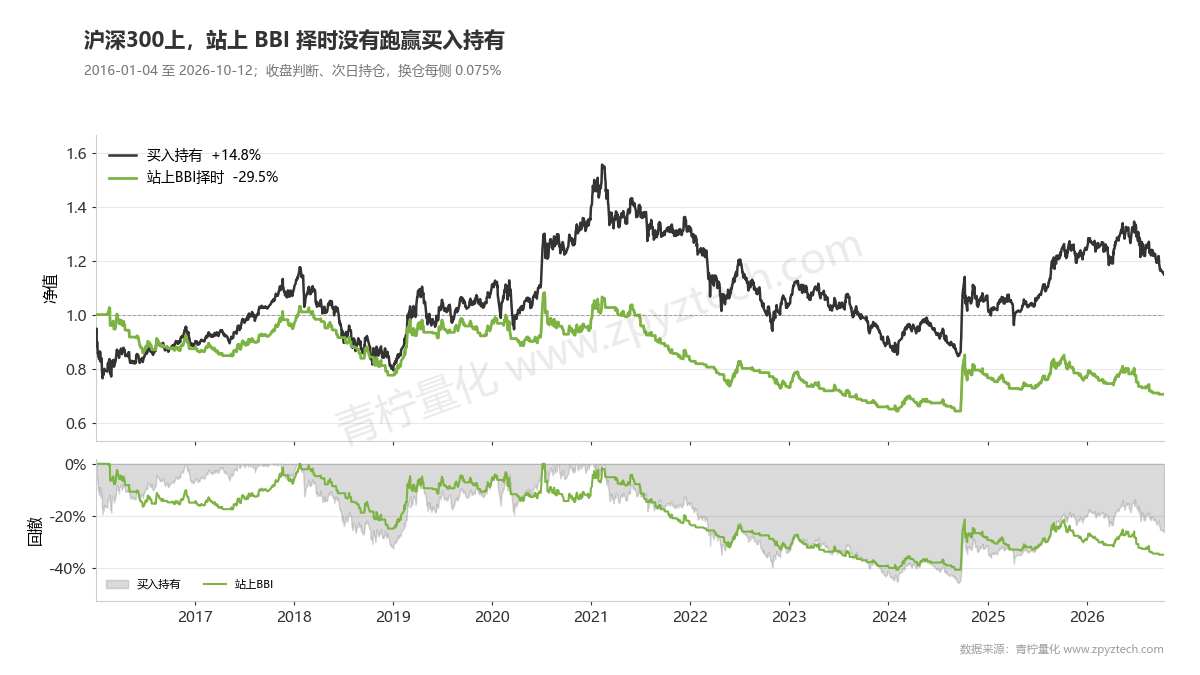
BBI 在指数上太快:平均 5.5 天就换一次仓,10 年交易 246 次,赚钱的不到四分之一。第 10 课里同样的做法换成年线是 +28.6%,换成 20 日线是 −20.5%,BBI 比 20 日线还差,和它「约 11 日均线」的本质一致。
四、常见误区
「BBI 综合了多条均线,比单条均线更可靠」
它的信号和 10 日均线差不多,假信号更多。
「BBI 是多空分界线,上方做多」
站上 BBI 的股票之后 20 天反而跑输。
「用 BBI 判断大盘方向」
在沪深 300 上 10 年亏 29.5%。看大盘方向更适合用年线(第 10 课)。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 国内常用 里拖入 多空均线 BBI,默认周期 3、6、12、24。
- 2. 在 条件 里用 金叉/上穿,快线选收盘价、慢线选 BBI 作入场;死叉/下穿 作离场。
- 3. 再建一条用 MA10 的同样策略,用 批量回测 在同一批股票上对比。
- 4. 试着把 BBI 的四个周期改长(比如 10、20、40、60),看交易次数和胜率怎么变。
也可以去青柠策略市场看看别人怎么组合均线。下一课(第 15 课)讲 DMA:两条均线的差值能告诉你什么。
常见问题
BBI 的四个周期能改吗?
能。改长会让它更平滑、信号更少,相当于换成一条更长的均线。
BBI 和 MA10 选哪个?
从本课数据看,MA10 假信号更少、超额略好。但两者单独用都选不出超额。
为什么国内软件都带 BBI?
它是国内很早流行的指标,直观好懂。流行不代表有效,这正是回测的意义。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元、日线不足 24 根的股票,价格后复权;区间 2016-01-04 至 2026-10-12,共 5,025 只股票、2,614 个交易日。BBI = (MA3 + MA6 + MA12 + MA24) ÷ 4,均为简单移动平均。上穿定义为前一日收盘不高于该线、当日收盘高于该线;次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。5 天内跌回指上穿后 5 个交易日内任一日收盘回到所穿越的线下方。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。牛熊按沪深 300 收盘相对其 250 日均线划分。沪深 300 使用指数日线(000300.SH,价格指数,不含分红),收盘在 BBI 上方则次日持有,每次换仓扣 0.075%。2026 年为不完整年度。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。