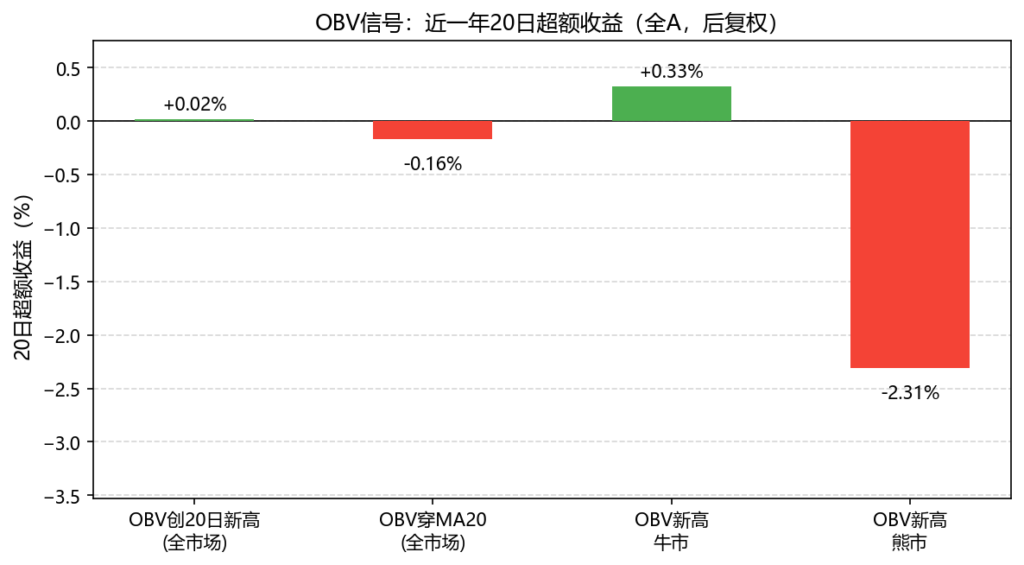
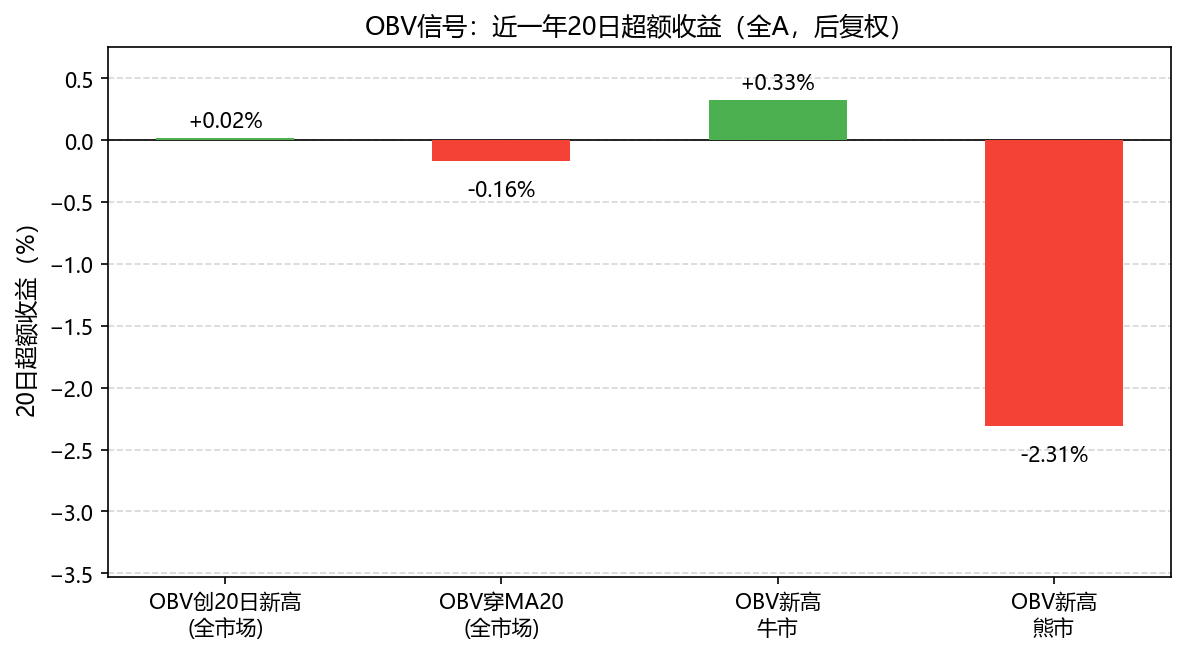
一句话结论:OBV创近20日新高,全A近一年20日超额仅+0.02%,扣成本后−0.13%;但牛市中超额+0.33%,熊市中超额−2.31%,差别悬殊。OBV是趋势确认工具,不是选股信号。
前三课(第41课至第43课)看过成交量本身和放量/缩量这两个形态。这一课换成累计量:把每天的成交量按涨跌方向加减,变成一条连续的"量曲线",就是 OBV。
一、原理与公式
OBV 由 Joseph Granville 在 1963 年提出,核心逻辑是「量在价先」:机构悄悄建仓时,成交量先放大,价格后跟上。
$$
\text{OBV}_t =
\begin{cases}
\text{OBV}_{t-1} + V_t & \text{若 } C_t > C_{t-1} \\
\text{OBV}_{t-1} – V_t & \text{若 } C_t < C_{t-1} \\
\text{OBV}_{t-1} & \text{若 } C_t = C_{t-1}
\end{cases}
$$
- – \(V_t\) 是当天成交量,\(C_t\) 是当天收盘价。
- – OBV 的绝对数值没意义,只看方向和相对高低:起始点不同(不同软件从不同日期开始),数值就不同,但趋势一致。
- – 累计量上涨:说明涨日成交量持续多于跌日,是「积累」(Accumulation)的信号。
- – 累计量下跌:说明跌日成交量更重,是「派发」(Distribution)的信号。
二、参数含义
OBV 本身没有窗口参数,但实战中常派生两类信号:
| 信号 | 规则 | 直觉 |
|---|---|---|
| OBV创N日新高 | OBV > MAX(过去N日OBV) | 成交量在涨日持续积累,达到阶段高点 |
| OBV穿MA20 | OBV从下方穿越其20日均线 | OBV短期动量由弱转强 |
| 背离 | 价格创新高但OBV不创新高 | 上涨动力减弱,可能见顶 |
本课用 N=20 测新高,用 MA20 测均线穿越。
三、青柠数据实验
股票池:全A股(排除ST、北交所),后复权,近一年(2025-10-15 至 2026-10-16,共 244 个交易日,4,985 只股票)。信号日收盘确认,次日开盘买入,持有20个交易日至收盘卖出。超额收益 = 个股收益 − 同日全部股票平均。
两个信号汇总
| 信号 | 信号次数 | 20日收益 | 胜率 | 20日超额 | 扣0.15%成本 |
|---|---|---|---|---|---|
| OBV创20日新高 | 142,206 | +0.31% | 44.1% | +0.02% | −0.13% |
| OBV穿MA20 | 84,419 | +0.68% | 47.3% | −0.16% | −0.31% |
两个信号扣成本后均为负超额。信号次数很多(每天每个股票都可能触发),成本侵蚀明显。
牛熊市拆分(OBV创新高信号)
| 市场环境 | 信号次数 | 20日超额 | 扣成本 |
|---|---|---|---|
| 牛市(HS300 > MA250) | 119,113 | +0.33% | +0.18% |
| 熊市(HS300 < MA250) | 23,093 | −2.31% | −2.46% |
牛市中 OBV 新高确实有约+0.33%的正超额(扣成本后+0.18%),说明「量能在涨势中持续积累」在 A 股有一定效度。但熊市时反转为大幅负超额:熊市中价格下行,OBV 创新高可能只是反弹,持有20天后跌回去。
四、常见误区
「OBV 是领先指标,提前看到机构建仓」
Granville 的理论成立需要「机构大量买入推高成交量、价格还没跟」这个窗口。现实中这个窗口极短,A 股散户资金量大,成交量噪声多,单靠 OBV 捕捉机构动向可靠性低。
「OBV 的绝对值越大越好」
OBV 的起始点由软件或脚本决定,不同工具的 OBV 数值不可比。只看方向和与自身历史的对比(新高/新低),不比较两只股票之间谁 OBV 更大。
「OBV 背离很准」
背离需要肉眼判断「价格新高、OBV 没有新高」。这个判断主观性强,且回测很难机械化定义。本课聚焦可以机械化的信号(新高、穿均线),不测背离。
「A 股效果等同于教材说的」
教材案例多来自美股。学术论文(2009年)发现:OBV 均线策略在美欧市场扣成本后全部亏钱,在大中华区(含上海A股)有部分超额——这与本课结论方向一致,但 A 股近一年全市场整体效果仍然不显著。
五、在青柠中实操
- 1. 在信号模块添加条件:成交量。青柠内置 OBV 指标,在指标列表搜「OBV」可以添加。
- 2. 用数值比较组件:「OBV > OBV的20日最大值」,即可实现OBV新高的筛选条件。
- 3. 建议配合大盘判断:在牛市环境(第53课会讲大盘择时)下使用 OBV 新高信号,熊市关闭或反向操作。
- 4. 不要单独用 OBV 做交易,配合趋势指标(第19课ADX)或其他信号过滤,效果会更稳定。
更多策略可以在青柠策略市场查看。
六、下一课和相关课程
下一课(第45课):A/D Line 和 CMF,同样是量价综合的资金流向指标,但比 OBV 更精细——不是整根K线的量都算进去,而是按收盘位置打折。
相关课程:
- – 第33课(MOMENTUM 和 ROC:动量效应在 A 股):价格动量,与 OBV 的量动量形成对比
- – 第25课(RSI:超买超卖的标准答案):另一类常见的背离参考指标
常见问题
OBV 和 VWAP 有什么区别?
OBV 只看收盘涨跌方向,全量加或减。VWAP(第49课)是成交量加权平均价格,不累计。两者用途完全不同:OBV 判断资金流向趋势,VWAP 判断当日成交重心。
OBV 值会不会因为时间太长变得失真?
OBV 是累计量,时间越长绝对值越大,但你只需要看它在当前窗口内的相对高低(比如20日新高),不需要关心几年前的累计值。
为什么穿MA20的信号次数比创新高还少?
OBV 穿 MA20 要求从下方穿越,即 OBV 有段时间低于 MA20 后回升。创新高只要OBV高于过去20日,范围更宽,所以信号更多。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权。信号期 2025-10-15 至 2026-10-16,共 4,985 只股票、244 个交易日。OBV 从预热期 2025-04-01 起累积,保证信号期内有足够的基础。OBV 创新高:当日 OBV > 过去20个交易日 OBV 最大值(不含当日)。OBV 穿 MA20:前日 OBV ≤ 前日 MA20,当日 OBV > MA20。牛熊:沪深300 收盘相对其 250 日均线,需满250日方判定。信号日收盘确认,次日开盘买入,持有至第20日收盘;次日一字涨停剔除(记为NULL)。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。个股每笔来回成本 0.15%。本课只用最近一年数据。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。
[…] 第44课(OBV 能量潮):同系列,A/D 与 OBV […]