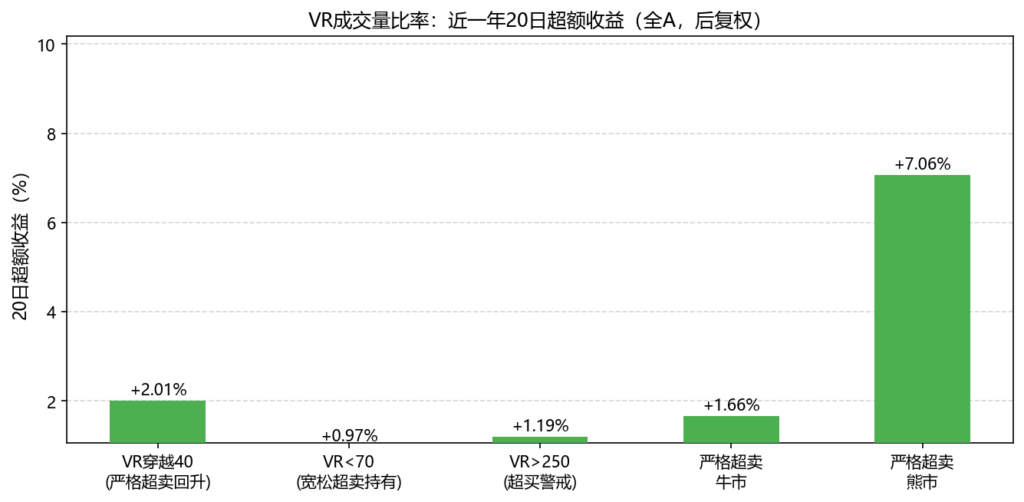
一句话结论:VR(26) 严格超卖回升(穿越40线),近一年全A股 20 日超额 +2.01%,扣成本后 +1.85%,是第七章成交量指标系列里最强的信号。VR<70 宽松超卖持有,20 日超额 +0.97%。
前几课的 OBV、A/D Line、CMF 在全市场超额都很弱甚至为负。VR 的结论不同:以「跌日量」和「涨日量」的比值来定义超卖,在近一年 A 股数据里有明显的反弹效应。
一、原理与公式
VR(Volume Ratio,成交量比率)来自日本技术分析,统计 N 日内「涨日成交量」与「跌日成交量」的比值:
$$
VR = \frac{AVS + CVS/2}{BVS + CVS/2} \times 100
$$
- – \(AVS\):N 日内涨日成交量之和(今日收盘 > 昨日收盘)
- – \(BVS\):N 日内跌日成交量之和(今日收盘 < 昨日收盘)
- – \(CVS\):N 日内平盘日成交量之和(今日收盘 = 昨日收盘,各算一半,分子分母各加 CVS/2)
标准参数:N = 26(大约对应一个月的交易日数)。
| VR 区间 | 含义 | 操作参考 |
|---|---|---|
| < 40 | 严格超卖,买盘极弱 | 关注底部买入信号 |
| 40–70 | 超卖区,买盘偏弱 | 可择机买入 |
| 70–150 | 正常区间 | 持有 |
| 150–250 | 偏强区 | 持股,注意减仓机会 |
| > 250 | 超买警戒 | 量能过热,关注顶部 |
二、VR 和 PSY 的区别
第32课(PSY 心理线)用的是涨跌天数之比,VR 用的是涨跌成交量之比。
| 对比项 | PSY | VR |
|---|---|---|
| 计算基础 | 涨日天数/N | 涨日量/(跌日量) |
| 直觉 | 涨了多少天 | 买卖谁的量更大 |
| 加权 | 等权(每天1票) | 按成交量加权 |
| 阈值 | 75/25 | 250/40(或70) |
成交量加权理论上能区分"量能大的方向",比PSY更能反映机构买卖力道。
三、青柠数据实验
股票池:全A股(排除ST、北交所),后复权,近一年(2025-10-15 至 2026-10-16,共 244 交易日,4,974 只股票)。信号日收盘确认,次日开盘买,持有20日。超额 = 个股收益 − 同日全部股票平均。
三个信号汇总
| 信号 | 信号次数 | 20日收益 | 胜率 | 20日超额 | 扣0.15%成本 |
|---|---|---|---|---|---|
| VR穿越40线(严格超卖回升) | 4,814 | +1.20% | 50.4% | +2.01% | +1.85% |
| VR < 70(宽松超卖持有) | 185,972 | +1.30% | 50.6% | +0.97% | +0.82% |
| VR > 250(超买警戒) | 27,477 | +0.13% | 40.6% | +1.19% | +1.04% |
- – VR穿越40:4,814次信号,20日胜率50.4%,超额+2.01%——这是本系列7课里超额最大的信号。
- – VR<70:近19万次信号(每天大量股票满足),胜率50.6%,超额+0.97%,扣成本后+0.82%,是第七章里唯一在宽松超卖信号上扣成本后仍明显正超额的指标。
- – VR>250 超买:超额也为正(+1.19%)——说明大量买盘推动的强势股,在近一年还是倾向于继续上涨,超买不是反转信号。
牛熊拆分(VR穿越40)
| 市场环境 | 信号次数 | 20日超额 | 扣成本 |
|---|---|---|---|
| 牛市(HS300 > MA250) | 4,259 | +1.66% | +1.51% |
| 熊市(HS300 < MA250) | 555 | +7.06% | +6.91% |
牛市中超额+1.66%,已经是强信号。熊市中+7.06%非常突出,但样本仅555次,一年数据,请谨慎解读。
四、常见误区
「VR > 250 就该卖」
近一年 A 股:VR>250 的超买信号,20 日超额+1.19%,不是反转卖出信号。大成交量推动的上涨趋势在近期市场里有惯性。不要机械用超买做空或清仓。
「VR < 40 才是超卖,70 以内都不值得关注」
VR<70 的宽松超卖持有,近一年胜率超 50%、超额+0.97%。阈值越严格(如<40),信号越少但超额更高;阈值越宽松,信号更多但超额稀释。根据策略目标选择。
「平盘日多会让 VR 失真」
A 股每天都有小波动,真正的平盘日(今日收盘恰好等于昨日收盘)极少,CVS 通常接近 0,VR 主要由 AVS/BVS 比值决定。日本市场的公式设计把 CVS 各算一半,理论上合理,在 A 股影响不大。
「VR 结论和 OBV/CMF 完全相反,哪个准?」
OBV(第44课)和 CMF(第45课)测的是"价格方向"或"收盘位置"驱动的量,更倾向于趋势跟踪视角;VR 测的是"涨跌日量的比值",更像均值回归视角。两者测量角度不同,结论当然可以不同。近一年 A 股:VR 超卖买入有效,OBV/CMF 穿越信号无效,不等于永远如此。
五、在青柠中实操
- 1. 在指标列表中搜索「VR」,参数默认 N=26。
- 2. 用数值比较组件:「VR 上穿 40」或「VR < 70」实现超卖筛选。
- 3. VR 超卖信号(尤其是<40回升)适合作为选股池过滤器之一,再结合趋势方向(比如大盘在均线上方)使用。
- 4. 超买信号(VR>250)近一年反而有正超额,建议不要用它做空,只做多时参考。
更多策略可以在青柠策略市场查看。
六、下一课和相关课程
下一课(第48课):ARBR 人气意愿指标,同样来自日本,用高低收的位置统计"买气"和"卖气",与 VR 同是量价综合型指标。
相关课程:
- – 第32课(PSY 心理线:用涨跌天数量化市场情绪):VR 的"天数版",对比量与天数谁更有效
- – 第46课(MFI 资金流量指标:带成交量的 RSI):同系列,超卖信号在牛熊市的差异对比
常见问题
VR 和 VRSI 是同一个指标吗?
不是。VRSI(相对强弱量)是把 VR 套进 RSI 公式再算一次,得到一个0-100范围的振荡指标。VR 本身取值范围是 0 到无穷大(正常在 70-250 之间)。
26 日这个参数能改吗?
可以改。14 日参数会更灵敏、信号更多;52 日参数会更平滑、信号更少。本课用 N=26 是最常用的标准参数。
为什么跌日量会比涨日量多很多?
A 股熊市或大跌时,恐慌抛售会放大跌日量,这正是 VR 跌到极低(<40)的原因。此时"卖盘极度大于买盘",是恐慌抛售后的底部特征。VR 回升表示买盘重新进场。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权。信号期 2025-10-15 至 2026-10-16,共 4,974 只股票、244 个交易日。VR(26):AVS = 26日内收盘>前日收盘的日成交量之和;BVS = 收盘<前日收盘的日成交量之和;CVS = 收盘=前日收盘的日成交量之和;VR=(AVS+CVS/2)/(BVS+CVS/2)×100;分母为0时不计算(极罕见);需满26根K线。VR穿越40:前日VR<40,当日VR≥40。VR<70:当日VR低于70(持续状态信号)。VR>250:当日VR超过250。牛熊:沪深300收盘相对其MA250,需满250日方判定。信号日收盘确认,次日开盘买入,持有至第20日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。个股每笔来回成本 0.15%。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。