
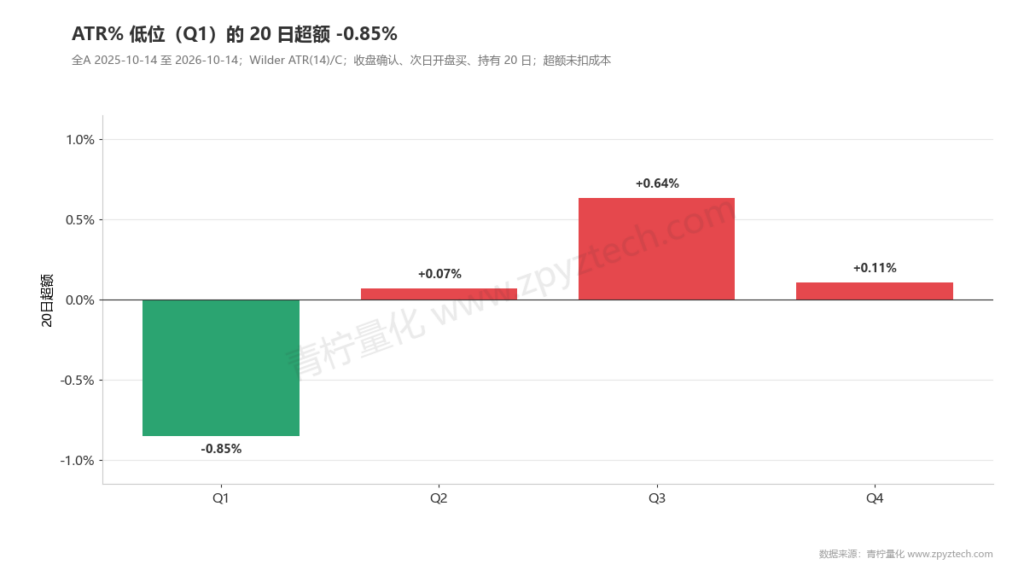
一句话结论:ATR 是尺子,不是买点。全 A 股近一年,按 ATR÷收盘分成四档,最低波动那一档之后 20 天跑输全市场 0.85%;最高波动一档扣成本后没有稳定超额。波动低不等于更好做。
前面两课都用 ATR 画通道。这一课看尺子本身:一只股票一天通常能走多远。
一、原理和公式
Welles Wilder 在 1978 年提出真实波幅 TR,再平滑成 ATR:
TR = max(最高 − 最低, |最高 − 昨收|, |最低 − 昨收|)
ATR = Wilder 平滑后的 TR,默认 14 日。
只看最高减最低,会漏掉跳空。TR 把缺口也算进去,所以更接近「你可能亏多少」。
青柠组件说明写的是 ATR = SMA(TR, N),引擎实际是 Wilder:(前值 × 13 + 当日 TR) ÷ 14。和第 26 课 KDJ 一样,以引擎为准。
不同股价的 ATR 不能直接比。10 元股票 ATR=0.4 和 100 元股票 ATR=4,相对波动类似。本课用 ATR% = ATR ÷ 收盘。
青柠在 指标 → 波动 → 平均真实波幅,默认 14。仓位策略里可以设「止损 = 买入价 − N × ATR」。
二、青柠数据实验:波动低更好做吗
全 A 股最近一年。先看分布:ATR% 低于 1% 的股票几乎没有(0.1%),高于 3% 的占 76%。A 股日波动普遍不小。各季内部再分成四档,全年加权后的分位大约是 3.10% / 4.09% / 5.38%。
| ATR% 档 | 样本数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
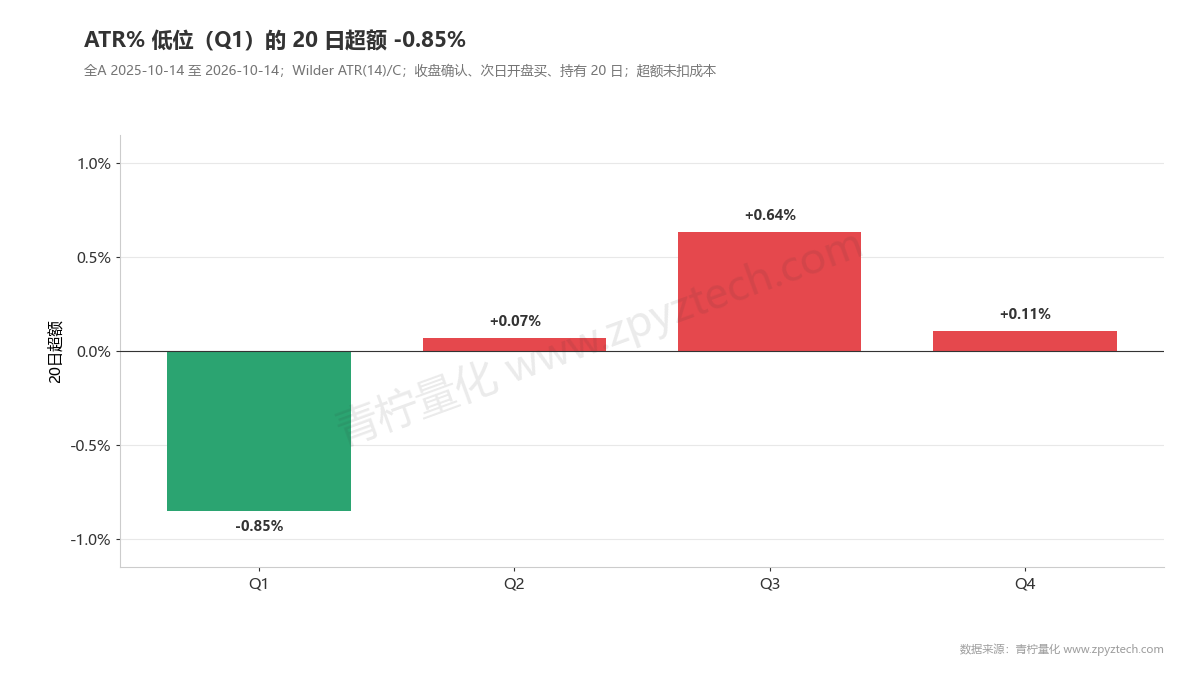
| Q1 低波动 | 293,474 | −0.41% | 43.6% | −0.85% | −1.00% |
| Q2 | 293,474 | +0.72% | 47.4% | +0.07% | −0.08% |
| Q3 | 293,473 | +1.13% | 47.1% | +0.64% | +0.49% |
| Q4 高波动 | 293,471 | +0.74% | 45.6% | +0.11% | −0.04% |
低波动不是避风港。近一年走得最闷的那一档,之后相对最差。中高波动(Q3)超额最好,最高档扣成本后打平。
本课没有模拟「2 倍 ATR 止损」的逐笔交易。止损会改变持有天数和盈亏分布,那是第 51 课出场设计的事。这里只回答:ATR 本身有没有选股优势。答案是——当买点很弱,当尺子有用。
三、尺子怎么用
- – 止损距离:股价一天能走 4%,2 倍 ATR 大约是 8%。把止损设成 3%,可能只是正常波动,不是趋势反转。
- – 仓位:同样亏 1 万元,高波动股票应少买几手。第 52 课会专门写按波动率分配。
- – 通道:第 36 课已经用 2 倍 ATR 画肯特纳。带宽跟着 ATR 走,比固定百分比更贴行情。
第 38 课会用年化历史波动率再量一次:平均收益看不出「越高越差」,难做主要在尾部。
四、常见误区
「低波动更稳、更该买」
近一年最低档跑输 0.85%。稳的是振幅,不是收益。
「ATR 大说明要崩」
最高档没有稳定负超额。ATR 大只说明当天能走出很远。
「软件里的 ATR 和回测对不上」
组件文案写 SMA,引擎是 Wilder。短窗口会对不齐。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 波动 里拖入 平均真实波幅,周期 14。
- 2. 入场仍用你原来的规则(比如第 25 课 RSI < 30)。
- 3. 在仓位/出场里用 ATR:止损设成买入价减去 2 倍 ATR,对照固定百分比止损。
- 4. 用 批量回测 看最大亏损有没有变小,不要只看平均收益。
更多策略可以在青柠策略市场查看。下一课(第 38 课)用年化波动率回答「波动高的股票更难做吗」。
常见问题
ATR 和布林带的标准差有什么差别?
标准差只看收盘离均线多远;ATR 看当天高低和跳空。收盘挤在一起、盘中晃很大时,两者会分叉。
周期用 14 还是 20?
单独看 ATR,青柠默认 14;肯特纳里用的是和通道周期相同的 20。本课测 14。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14,共 4,957 只股票。ATR(14) 按 Wilder 平滑,个股截断约 70 根。ATR% = ATR ÷ 当日收盘;分档为各季度内按 ATR% 的四分位(NTILE),不是全样本固定阈值。分组为状态不是交叉。次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 该档股票收益 − 同日股票池全部股票同口径平均。本课不模拟 ATR 止损的逐笔交易。只用最近一年。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。