
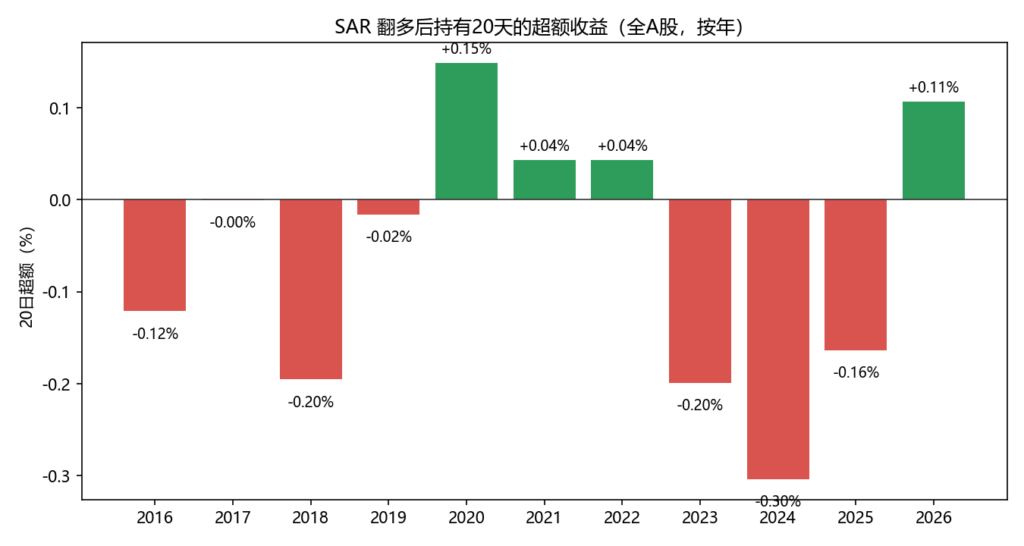
一句话结论:SAR 更适合当止损线,不适合当买点。全 A 股 SAR 翻多后持有 20 天,跑输全市场 0.07%,扣成本后 −0.22%;参数调快调慢都一样,11 年里只有 4 年为正。
上一课的 ADX 判断「有没有趋势」。这一课的 SAR 换了个思路:不判断趋势,而是给你一条随着价格一路抬高的止损线,什么时候跌破,什么时候走人。
一、原理
SAR(Stop And Reverse,停损转向)也是 Welles Wilder 在 1978 年提出的。图上它是一串点:
- – 上涨时,点在 K 线下方,每天向上抬一点。
- – 价格跌破这串点,SAR 立即翻到 K 线上方,变成下跌状态。反过来同理。
它抬得多快由两个参数决定:
| 参数 | 默认值 | 作用 |
|---|---|---|
| 加速因子步长 | 0.02 | 每创一次新高,追赶速度加快 0.02 |
| 加速因子上限 | 0.2 | 追赶速度最多加到 0.2 |
走势越久、新高越多,SAR 追得越紧。所以它天然就是一条移动止损:涨得越久,止损抬得越高,回撤一点就离场。
二、青柠数据实验 1:SAR 翻多能当买点吗
全 A 股 2016 年 1 月至 2026 年 10 月。SAR 从上方翻到下方(翻多)当天记一次信号,第二天开盘买入,持有 20 天,和同一天全部股票平均收益比较。同时试了三组参数:
| 参数(步长 / 上限) | 信号次数 | 每股每年 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|---|
| 0.01 / 0.1(慢) | 283,112 | 6.5 次 | +1.22% | 49.7% | −0.09% | −0.24% |
| 0.02 / 0.2(默认) | 412,687 | 9.5 次 | +1.16% | 49.1% | −0.07% | −0.22% |
| 0.04 / 0.4(快) | 623,038 | 14.4 次 | +1.02% | 48.4% | −0.06% | −0.21% |
三组参数结果几乎一样:超额都在 −0.1% 附近,扣掉成本都是负的。参数调快只是信号更多,调慢只是信号更少,改变不了「跑输」这个结论。
默认参数下每只股票每年翻多约 9.5 次,平均一个多月一次。A 股个股震荡多,SAR 来回翻转很频繁。
三、分年份和牛熊
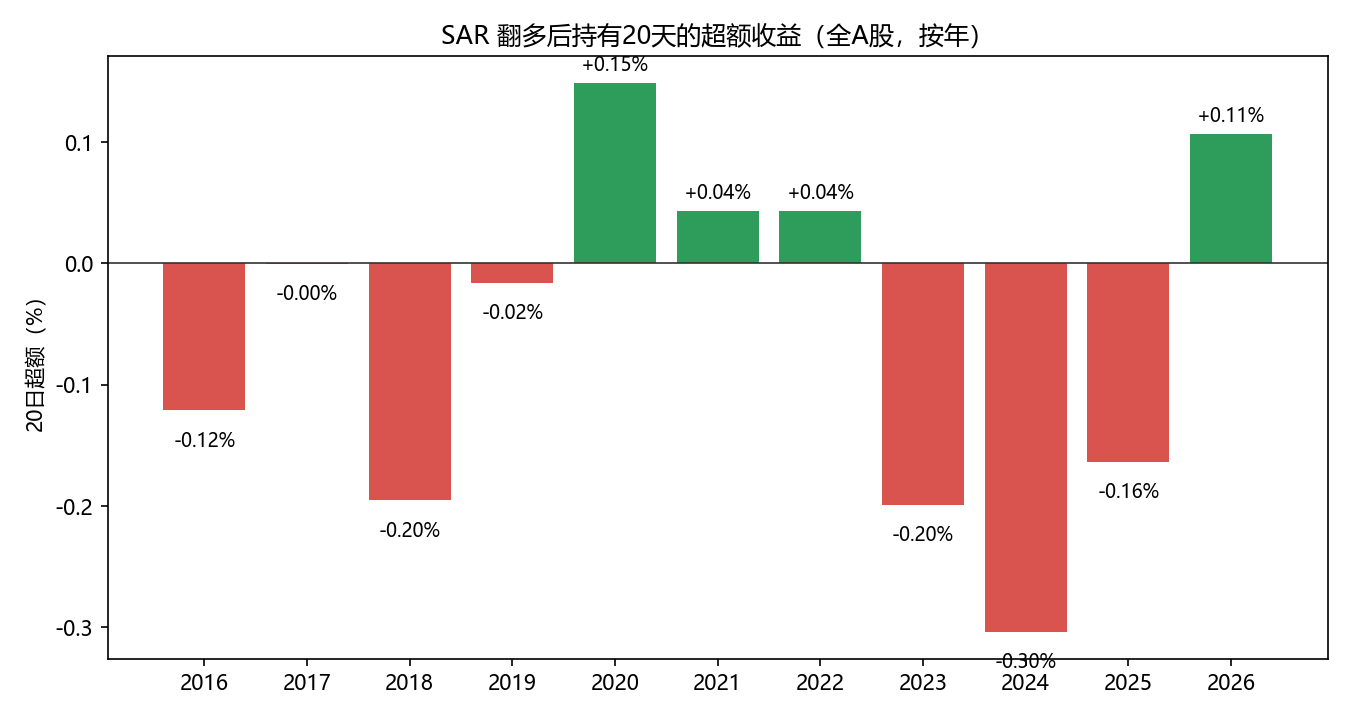
默认参数,SAR 翻多后持有 20 天:
| 年份 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 |
|---|---|---|---|---|
| 2016 | 22,357 | +1.54% | 52.7% | −0.12% |
| 2017 | 25,750 | −1.05% | 44.8% | −0.00% |
| 2018 | 28,090 | −2.40% | 38.2% | −0.20% |
| 2019 | 32,307 | +2.56% | 54.6% | −0.02% |
| 2020 | 33,932 | +1.62% | 48.6% | +0.15% |
| 2021 | 39,895 | +1.94% | 51.2% | +0.04% |
| 2022 | 43,488 | +0.47% | 48.4% | +0.04% |
| 2023 | 49,268 | −0.30% | 45.4% | −0.20% |
| 2024 | 47,434 | +2.97% | 48.8% | −0.30% |
| 2025 | 50,234 | +3.79% | 59.5% | −0.16% |
| 2026 | 39,932 | −0.55% | 43.2% | +0.11% |
| 市况 | 信号次数 | 20 天收益 | 20 天超额 |
|---|---|---|---|
| 牛市 | 221,980 | +0.67% | +0.00% |
| 熊市 | 190,707 | +1.73% | −0.16% |
20 天收益的正负主要跟着大盘走(2018 年 −2.40%,2025 年 +3.79%),但和全市场比,几乎每年都在 0 附近。牛市里打平,熊市里跑输。SAR 翻多并没有挑出比别的股票更好的股票。
四、那 SAR 该怎么用
既然当买点没优势,SAR 的价值就在它的本名上:停损。
- – 用别的规则决定买什么(比如第 16 课的乖离率过低),再用「收盘跌破 SAR」当离场信号。
- – SAR 离场的好处是规则明确、会随盈利自动上移,不用自己判断「什么时候该卖」。
- – 代价是震荡里容易被洗出去。默认参数下一只股票一年翻转近 10 次,止损会很频繁。
第 3 课讲过,止损的主要作用是砍掉大亏的尾部,不是提高平均收益。SAR 也一样。
五、常见误区
「SAR 翻多就是买点」
全 A 股 41 万次翻多,20 天超额 −0.07%,扣成本后为负。
「调参数能找到有效的组合」
步长从 0.01 到 0.04 翻了 4 倍,超额始终在 −0.1% 附近。
「SAR 适合所有行情」
它在单边趋势里好用,在震荡里会反复翻转、反复止损。
在青柠中实操
- 1. 量化策略 → + 新建策略,先放你的买入规则,接到 入场信号。
- 2. 在 指标 → 趋势 里拖入 抛物线指标(SAR),默认 0.02 / 0.2。
- 3. 用 死叉/下穿:收盘价下穿 SAR,接到 离场信号。
- 4. 用 批量回测 对比「有 SAR 离场」和「固定持有 20 天」,重点看最大亏损和最大回撤的变化。
更多策略可以在青柠策略市场查看。下一课(第 21 课)讲 SuperTrend 超级趋势,它是 SAR 思路的另一种实现:用 ATR 波动幅度画止损线。
常见问题
SAR 和移动均线止损有什么区别?
均线止损的速度固定;SAR 涨得越久追得越紧,越到后面越容易离场。
SAR 在 K 线图上为什么会突然跳到另一边?
这就是「转向」:价格穿过 SAR 时,它立刻跳到这段走势的最高(或最低)点,开始反向追赶。
参数用多少?
默认 0.02 / 0.2 就行。本课实测改参数对结果影响很小。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;区间 2016-01-04 至 2026-10-13。SAR 按 Wilder 原始算法,在数据库中对每只股票截断到最近 60 根 K 线递推,与完整历史递推相比,多空状态一致率约 99%,翻转日一致率约 90%~94%。翻多定义为前一日 SAR 在价格上方、当日翻到下方。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。牛熊按沪深 300 收盘相对其 250 日均线划分。2026 年为不完整年度。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。