
一句话结论:量化交易不是「更聪明地猜涨跌」,而是把你的炒股想法写成明确的规则,先用历史数据检验,再决定要不要用真钱去做。
为了说明这句话,我们先做一个实验:把两句散户最常说的口诀,变成规则,放到 A 股 10 年的数据里跑一遍。
一、量化交易是什么
量化交易是指:用事先写死的规则决定买什么、什么时候买、什么时候卖、买多少,并且在用真钱之前,先用历史数据检验这些规则。
和它相对的是主观交易,也就是靠临场判断:看盘、看新闻、看图形,觉得「差不多了」就下单。
这里有一个很多人会搞混的地方:用技术指标炒股,不等于量化。
- – 看到 KDJ 金叉,「感觉这次能涨」就买入,这仍然是主观交易。
- – 量化的做法是:把「KDJ 金叉」定义清楚(参数是多少、在什么位置金叉才算),用过去 10 年所有出现过的金叉检验一遍,算出它的胜率和平均收益,确认有效之后,以后每次出现都按同样的方式执行。
区别不在于用不用指标,而在于规则是不是写死的、有没有被检验过。
二、一个实验:两句炒股口诀,到底灵不灵
把「感觉」写成规则
| 口诀 | 写成规则 |
|---|---|
| 跌多了总会反弹 | 连续 5 个交易日收盘价下跌 |
| 涨停第二天还能追 | 主板股票当日涨幅 ≥ 9.5%(基本等于涨停) |
买卖方式统一为:信号出现的第二天开盘买入,持有 5 个交易日后按收盘价卖出。 第二天一字涨停、根本买不进的情况剔除。
股票池是全 A 股(排除 ST 和北交所,股价不低于 3 元),区间 2016 年 1 月到 2026 年 9 月。
结果
| 规则 | 信号次数 | 5日平均收益 | 5日胜率 | 5日超额收益 |
|---|---|---|---|---|
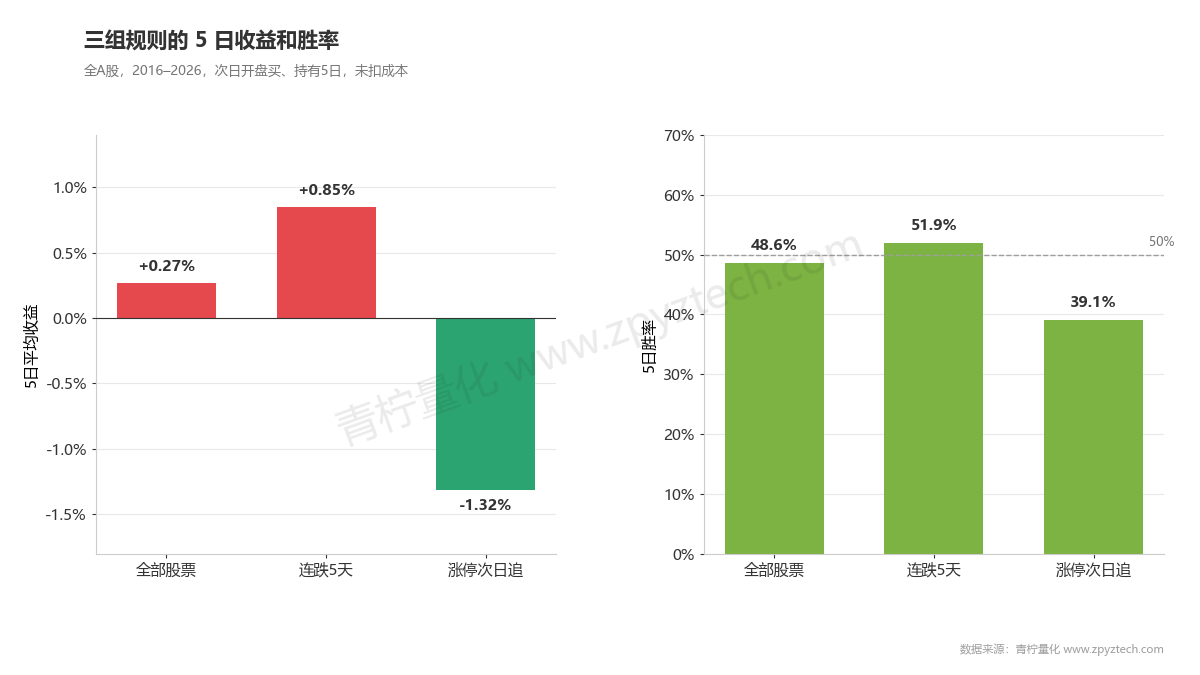
| 全部股票(对照) | 9,491,101 | +0.27% | 48.6% | — |
| 跌多了总会反弹(连跌5天) | 227,592 | +0.85% | 51.9% | +0.01% |
| 涨停第二天还能追 | 94,052 | −1.32% | 39.1% | −1.62% |
「超额收益」是这条规则的收益减去同一天买入全部股票的平均收益。它回答的是:这个方法比随便买一只股票好多少? 这是本课最重要的一个概念,后面每一课都会用到。
口诀一:看起来有效,其实是大盘在帮忙
「连跌 5 天」之后买入,5 日平均赚 0.85%,胜率 51.9%,都比随便买要好。很多人的经验就是这么来的:抄底确实经常能反弹。
但是扣掉大盘之后,超额收益只有 +0.01%,基本等于零。
原因是:一只股票连跌 5 天的时候,往往整个市场也在跌。之后的反弹,主要是大盘整体的反弹,不是这个方法本身的功劳。你随便买一只别的股票,也能赚到差不多的钱。
口诀二:11 年里,每一年都跑输
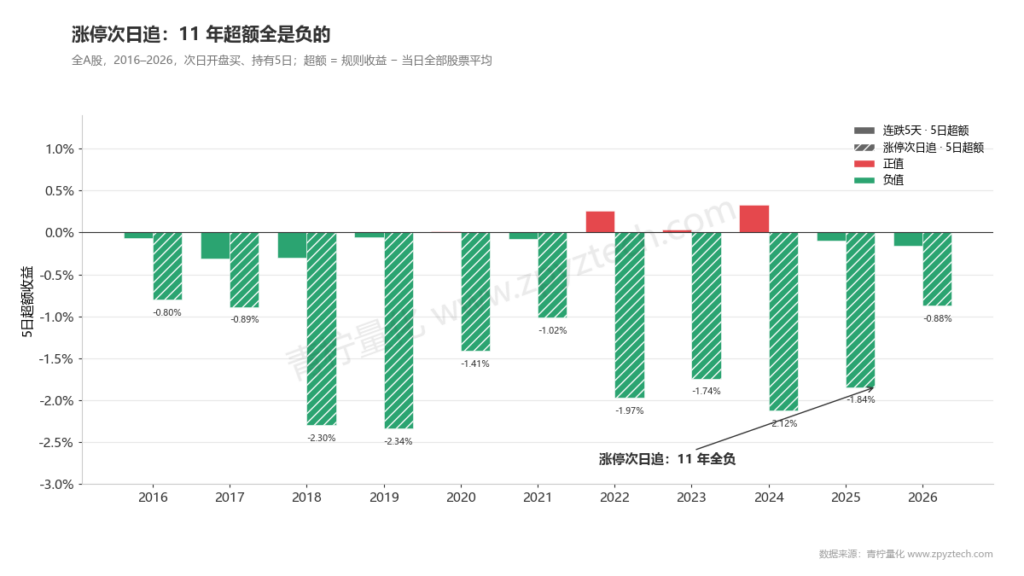
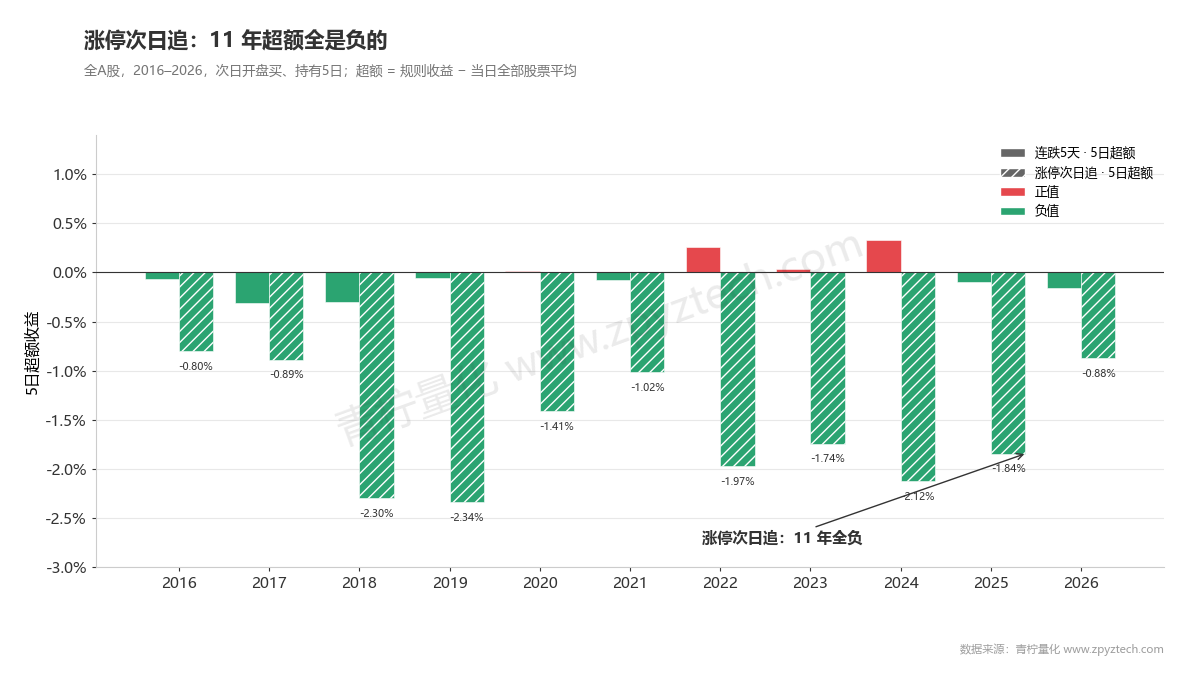
「涨停第二天追」的 5 日胜率只有 39.1%,平均亏 1.32%,超额收益 −1.62%。
逐年看:
| 年份 | 连跌5天 · 5日收益 | 连跌5天 · 5日超额 | 涨停次日追 · 5日超额 |
|---|---|---|---|
| 2016 | +1.43% | −0.06% | −0.80% |
| 2017 | −0.54% | −0.31% | −0.89% |
| 2018 | −0.81% | −0.30% | −2.30% |
| 2019 | +1.31% | −0.06% | −2.34% |
| 2020 | +1.41% | +0.02% | −1.41% |
| 2021 | +0.88% | −0.07% | −1.02% |
| 2022 | +0.34% | +0.26% | −1.97% |
| 2023 | +0.64% | +0.03% | −1.74% |
| 2024 | +2.67% | +0.33% | −2.12% |
| 2025 | +0.90% | −0.09% | −1.84% |
| 2026(截至9月) | −0.04% | −0.15% | −0.88% |
两个观察:
- 1. 「涨停次日追」11 年全部为负,没有一年例外。涨停后的第二天通常高开,开盘买入等于买在了短期高点附近。
- 2. 「连跌5天」在 2024 年 5 日收益高达 +2.67%,如果你只在 2024 年用过这个方法,一定会觉得它很灵。但同年的超额只有 +0.33%,11 年里只有 4 年为正。只看自己经历过的那段行情,很容易把运气当成方法。
三、量化和凭感觉,差在哪
这个实验本身就是一次最小的量化研究。从里面可以看出两种方式的区别:
| 凭感觉 | 量化 | |
|---|---|---|
| 决策依据 | 经验、印象、临场情绪 | 写死的规则 |
| 能不能检验 | 很难,记住的往往是赚钱的那几次 | 可以,所有历史信号一次算清 |
| 能看多少股票 | 一个人每天认真看几十只 | 2026 年 10 月 9 日全 A 股有成交的股票有 5,564 只,规则可以每天全部扫一遍 |
| 执行是否一致 | 同样的信号,今天买、明天犹豫 | 同样的信号,同样的动作 |
| 出了问题能不能复盘 | 很难说清当时为什么买 | 每笔交易都能追溯到具体条件 |
量化最大的价值不是赚钱更多,而是让你知道自己的方法到底有没有用。 上面两句口诀,如果凭感觉用下去,你可能要亏好几年才会怀疑它;写成规则检验一遍,只需要几分钟。
四、量化不是什么
1. 量化不是稳赚。 2018 年,Man AHL 和杜克大学的 Campbell Harvey 等人比较了系统化(量化)和主观型对冲基金,发现经波动率调整后,两者的表现相近(研究摘要)。量化本身不会让你更赚钱,它让你的方法可以被检验、被改进。
2. 量化不一定要会编程。 规则的核心是「条件 + 动作」,比如「连跌 5 天 → 第二天开盘买入 → 持有 5 天卖出」。现在有零代码工具可以直接把这样的规则搭出来并回测,青柠量化就是其中之一。
3. 量化不只是机构的事。 高频交易、复杂模型确实是机构的领域,但「把想法写成规则、用数据检验」这件事,个人投资者完全可以做,而且越早养成这个习惯越好。
4. 量化不等于 AI 选股。 AI 可以帮你更快地把想法写成规则,但规则有没有用,最终还是要靠回测和检验来回答。
五、量化也有做不到的事
公平地说,量化有自己的局限:
- – 历史不等于未来。 规则是用过去的数据检验的,市场环境变了,有效的规则也可能失效。
- – 容易自己骗自己。 反复调参数,总能在历史数据里找到一组「完美」的结果,这叫过拟合。第 56 课会专门讲。
- – 处理不了从没发生过的事。 历史上没有先例的突发事件,规则里也不会有应对方式。
所以量化不是让你把脑子关掉,而是让脑子用在更有价值的地方:提出想法、设计规则、判断检验结果是否可信。
六、一次量化研究的完整流程
本课的实验,其实已经走完了一遍量化研究的流程:
- 1. 想法:跌多了会反弹;涨停第二天还能追
- 2. 规则:连跌 5 天;主板涨幅 ≥ 9.5%;次日开盘买,持有 5 天
- 3. 回测:用 2016–2026 年全 A 股数据跑一遍
- 4. 判断:和大盘比,有没有超额?是不是每年都稳定?
- 5. 决定:第一条没有超额,不值得用;第二条持续亏损,应该避免
本课程接下来会按这个顺序展开:
- – 第 2 课:读懂行情数据,K 线、成交量、复权是什么
- – 第 3 课:一个策略由入场、出场、仓位三部分组成
- – 第 4、5 课:回测是什么,怎么读懂一份回测报告
- – 第 8 课:在青柠里搭出你的第一个策略,并跑一次回测
在青柠中实操
本课不需要动手,但你可以先做一件事:写下你自己最常用的一句炒股口诀,比如「放量突破就买」「跌破 20 日线就卖」。
学完第一、二章后,你就能在青柠量化里把它写成规则,用全 A 股的历史数据检验它,就像本课检验这两句口诀一样。
想先看看别人写好的规则长什么样,可以去策略市场挑一个导入青柠,直接跑一次回测。
常见问题
量化交易需要会编程吗?
不需要。规则可以用零代码工具搭建。会编程能做更复杂的研究,但入门阶段不是必需。
散户能做量化吗?需要多少钱?
能。量化研究本身(写规则、跑回测)不需要投入资金。真正用钱交易时,资金量决定的是仓位怎么分配,第 52 课会讲。
量化一定比主观交易赚钱吗?
不一定。量化的优势是可检验、可重复、不受情绪影响,而不是保证收益。
用技术指标炒股算量化吗?
只有当指标的使用方式被写成固定规则、并且用历史数据检验过,才算量化。看着指标凭感觉下单,仍然是主观交易。
口径说明
信号数为触发次数,同一只股票可多次计入。收益为信号次日开盘买入、第 5 个交易日收盘卖出的简单收益,价格后复权,未计手续费和印花税。次日一字涨停无法买入的信号已剔除。超额收益 = 规则收益 − 同日全部股票同口径收益的平均值。股票池为全 A 股,排除 ST(按当前名称)、北交所,股价不低于 3 元,上市满 60 个交易日。区间 2016-01-01 至 2026 年 9 月。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。