
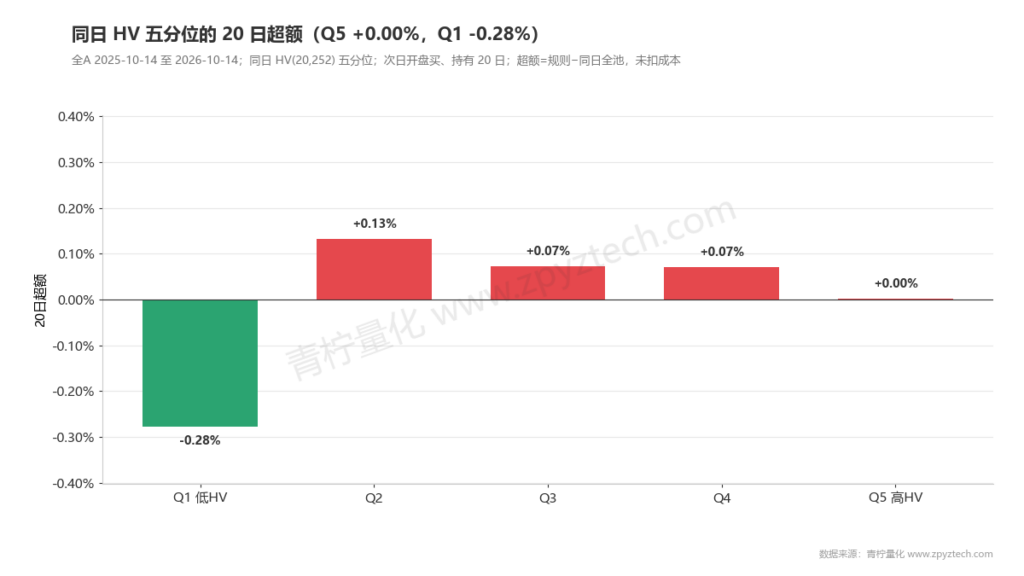
一句话结论:波动率高,难的不是平均收益,是尾巴。全 A 股近一年按 20 日年化历史波动率分成五档,平均 20 日超额几乎挤在零附近,最低波动那档反而跑输 0.28%。高波动档的 20 日收益标准差是低波动的 2.3 倍,最差 1% 亏 36.4%。
第 37 课的 ATR 是「一天能走多远」。标准差和历史波动率量的是「这段收盘晃得有多厉害」。
一、两把尺子
| 指标 | 青柠算法 | 单位 | 能不能跨股比 |
|---|---|---|---|
| 标准差 STDDEV(20) | 近 20 日收盘的总体标准差 | 元 | 不能。50 元以上股票均标准差 19.3 元,3 到 10 元只有 3.8 元 |
| 历史波动率 HV(20,252) | 近 20 日对数收益的标准差 × √252 | 年化百分比 | 能 |
HV 把涨跌幅标准化再年化,10 元和 100 元的股票可以放在同一张表里。本课主实验用 HV。
青柠在 指标 → 波动:名称 标准差(默认 20)、历史波动率(默认 20 / 252)。
二、青柠数据实验 1:平均收益分不出来
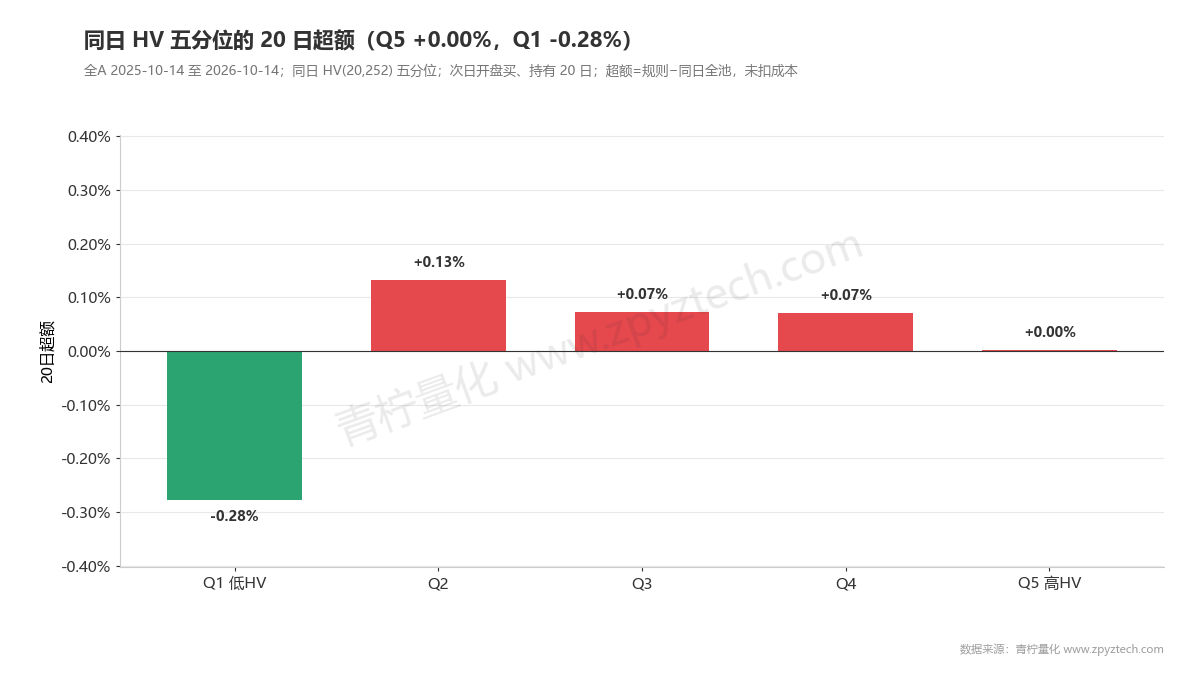
全 A 股最近一年,每天按当日 HV 把股票分成五档。
| 分位 | 平均 HV | 20 天收益 | 胜率 | 20 天超额 |
|---|---|---|---|---|
| Q1 低 | 21.7% | +0.28% | 47.3% | −0.28% |
| Q2 | 31.1% | +0.69% | 47.6% | +0.13% |
| Q3 | 40.0% | +0.63% | 46.0% | +0.07% |
| Q4 | 52.1% | +0.62% | 45.1% | +0.07% |
| Q5 高 | 77.9% | +0.55% | 43.6% | +0.00% |
平均超额并不支持「越高越差」。最低波动反而最差,和第 37 课 ATR% 最低档跑输是同一方向。胜率随波动升高往下走,但平均收益被少数大涨拉回去了。
三、青柠数据实验 2:难做在尾巴
同一天的最低档和最高档,看 20 日收益的离散程度:
| 20 日收益标准差 | 最差 1% 的 20 日收益 | |
|---|---|---|
| Q1 低波动 | 9.2% | −15.6% |
| Q5 高波动 | 21.2% | −36.4% |
高波动档的离散度是低波动的 2.3 倍。最差的那 1%,20 天能亏掉三分之一以上。平均收益看起来差不多,是因为另一侧也有大涨。账户上,高波动更难拿、更难设止损、更容易单笔打穿。
这就是「更难做」的意思:不是预期收益一定差,是结果更分散、尾部更伤。第 37 课的 ATR 适合决定仓位;HV 适合提醒你这只股票的结果会有多散。
四、常见误区
「波动高就该回避」
近一年最高档平均超额是 0,不是明显的负。回避的理由是尾部,不是均值。
「波动低更安全」
最低档平均跑输。闷的股票也可能慢慢阴跌。
「用标准差筛股」
高价股标准差天然更大。要跨股比,用 HV 或 ATR%。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 波动 里拖入 历史波动率,周期 20,年化 252。
- 2. 不要把「HV 低」单独当成入场。可以当过滤:同样的 RSI 超卖,对照「只做 HV 中等」和「什么都做」。
- 3. 看回测报告里的最大亏损和收益分布,不要只看平均。
- 4. 下一课把布林带、肯特纳、唐奇安三条通道放在同一年里比。
更多策略可以在青柠策略市场查看。
常见问题
252 是怎么来的?
一年大约 252 个交易日。年化系数是 √252。
HV 70% 算不算很高?
近一年最高一档的平均 HV 是 77.9%,最低档 21.7%。70% 已经在高位。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14,共 4,975 只股票。STDDEV(20) 为收盘总体标准差(除以 N)。HV(20,252) 为近 20 日对数收益的总体标准差乘以 √252。分档为同日按 HV 的五分位。次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 该档收益 − 同日股票池全部股票同口径平均。尾部为同日 Q1 与 Q5 的 r20 标准差和 1% 分位。本课只用最近一年。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。