
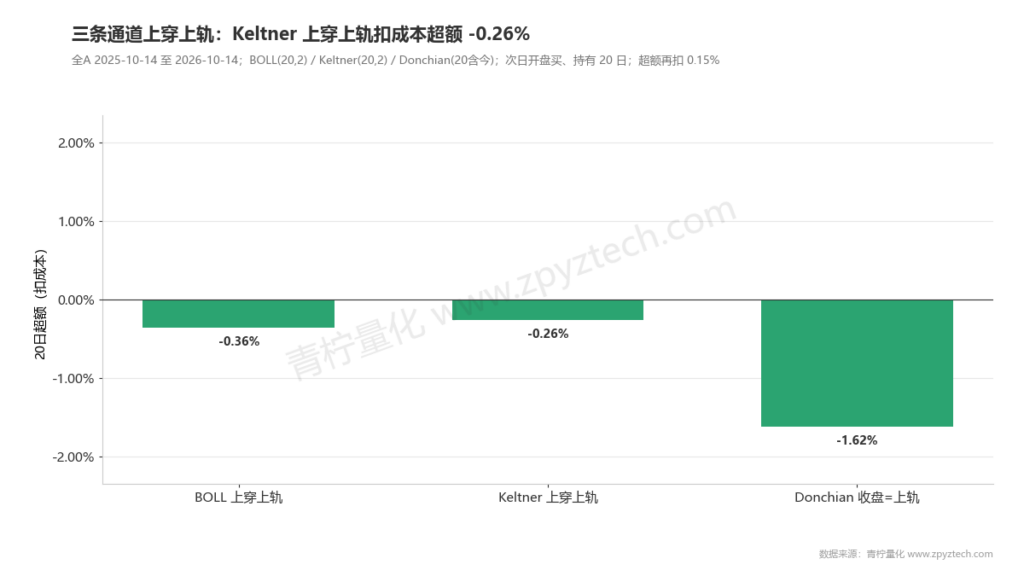
一句话结论:同一年里,三条通道的突破买点全部跑输。全 A 股上穿上轨后持有 20 天,扣成本超额唐奇安 −1.62%、布林带 −0.36%、肯特纳 −0.26%。下穿下轨里只有肯特纳还剩 +0.43%。近一年通道更适合买弱,不适合追突破。
第 23 课测过唐奇安的海龟系统(十年、完整交易)。这一课收短,只比「碰到上轨 / 碰到下轨」这一个动作,和布林带、肯特纳对齐。
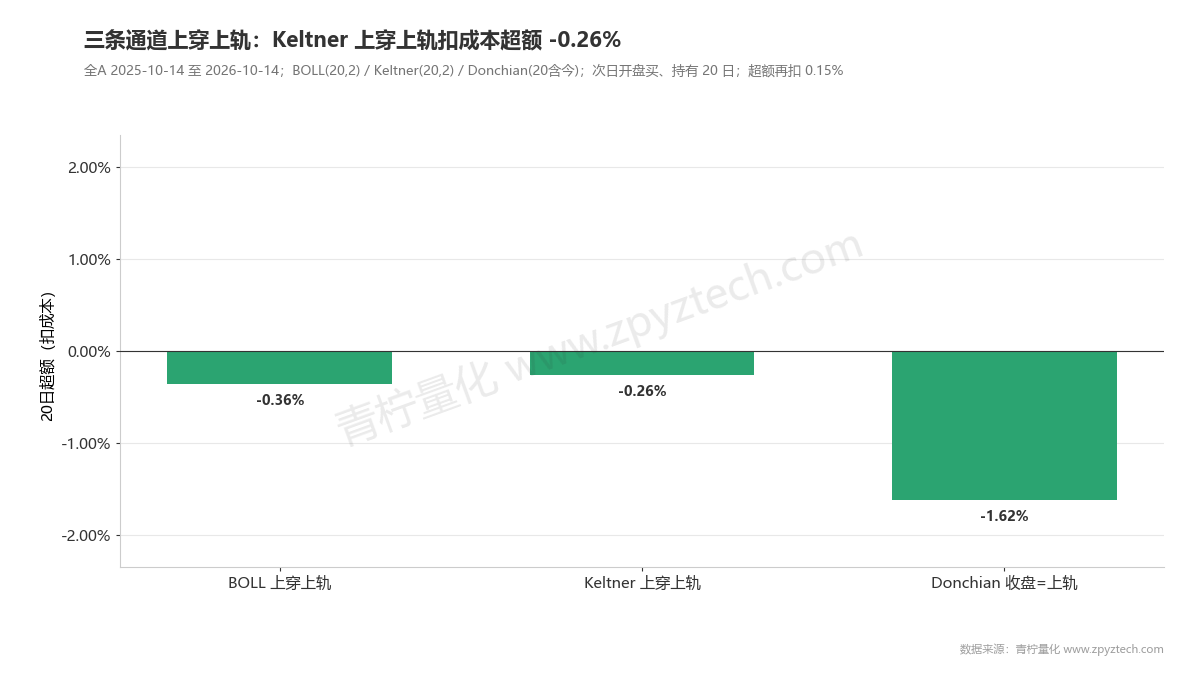
一、三条通道差在哪
| 中轨 | 带宽 | 上轨的含义 | |
|---|---|---|---|
| 布林带(20,2) | 收盘 SMA | 2 × 收盘标准差 | 收盘离均线超过 2 个标准差 |
| 肯特纳(20,2) | 收盘 EMA | 2 × ATR | 收盘离均线超过 2 倍真实波幅 |
| 唐奇安(20) | 上下轨平均 | 近 20 日最高 − 最低 | 收盘创 20 日新高 |
唐奇安没有「均线 ± 波动」这一步,上轨就是最近的最高价。所以它的上穿最狠、次数最少。
二、青柠数据实验
全 A 股最近一年,同一套买卖口径。唐奇安突破定义为:今日收盘等于 20 日最高(含今天),昨日不是。
| 规则 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
| 布林带上穿上轨 | 38,520 | 0.00% | 42.5% | −0.21% | −0.36% |
| 肯特纳上穿上轨 | 25,730 | −0.41% | 39.8% | −0.11% | −0.26% |
| 唐奇安收在上轨 | 9,558 | −1.73% | 37.3% | −1.47% | −1.62% |
| 布林带下穿下轨 | 32,357 | +0.79% | 47.0% | −0.01% | −0.16% |
| 肯特纳下穿下轨 | 27,212 | +1.68% | 51.5% | +0.58% | +0.43% |
| 唐奇安收在下轨 | 6,512 | +2.19% | 55.0% | +0.38% | +0.23% |
突破一侧:越「狠」越差。唐奇安次数最少、亏得最多,胜率只有 37.3%。这和第 23 课个股海龟系统亏钱是同一方向,只是这一课更短、只看一次穿越。
下轨一侧:肯特纳最清楚,唐奇安绝对收益最高但超额一般,布林带打平。带宽用 ATR 的通道,近一年更适合接超卖。
三、怎么选
- – 要突破:近一年三条都不支持在个股上追上轨。第 23 课的指数择时是另一件事。
- – 要买弱:先看肯特纳离开下轨(第 36 课扣成本后 +0.66%),再看唐奇安新低、布林带略低于中轨。
- – 三条一起金叉确认突破,近一年大概率是把同一笔亏钱的突破数三遍。
四、常见误区
「唐奇安最经典,突破应该最干净」
近一年个股上最脏:次数少、亏损大。
「通道不同,信号可以互相验证」
上穿上轨量的都是「现在偏强」。验证三次还是追强。
「这和第 23 课矛盾」
第 23 课是十年完整海龟交易,指数上有用、个股上亏。本课是一年、只看穿越后固定持有 20 天。个股追突破这一侧,两边都偏负。
在青柠中实操
- 1. 建三条策略,分别拖 布林带、肯特纳通道、唐奇安通道,默认参数。
- 2. 入场都用「收盘上穿上轨」,同一年 批量回测。
- 3. 再各做一份「收盘下穿下轨 / 离开下轨」。
- 4. 下一课只解剖布林带:收口(挤压)之后再突破,有没有好一点。
更多策略可以在青柠策略市场查看。
常见问题
唐奇安含不含当天?
本课含当天:上轨 = 近 20 日最高(含今)。有的写法不含今,突破会晚一天。
为什么肯特纳上穿次数比布林带少?
ATR 通道通常比收盘标准差通道更宽、更稳,出轨更少。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14,共 4,976 只股票。布林带(20,2) 为 SMA ± 2 倍总体标准差;肯特纳(20,2) 为 EMA ± 2 × Wilder ATR(20);唐奇安(20) 上轨为含当日的 20 日最高价,突破为今日收在上轨且昨日不是。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。个股每笔来回成本 0.15%。本课只用最近一年,未使用第 23 课十年样本。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。