
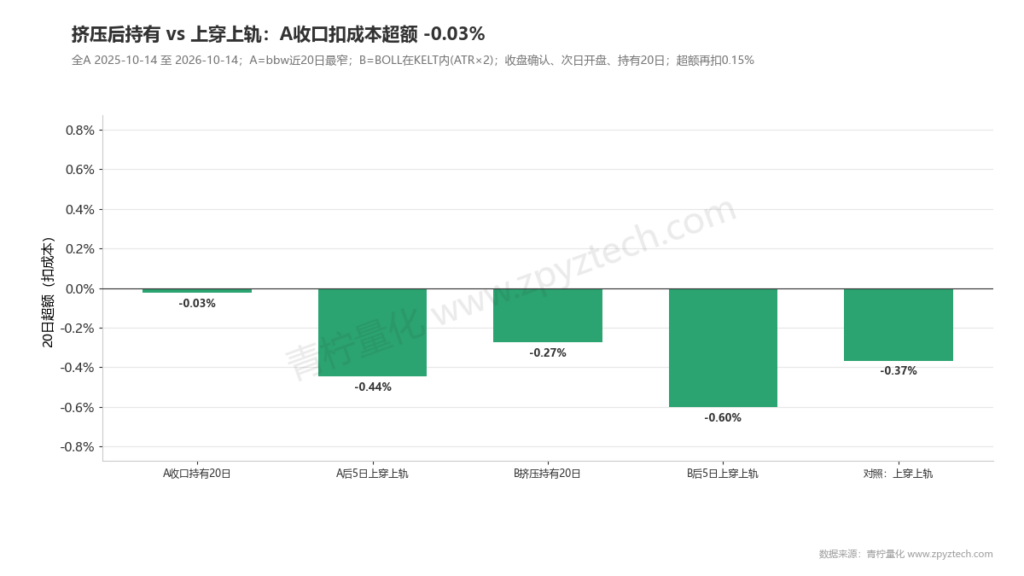
一句话结论:近一年「等挤压后再突破」没有比随便上穿上轨更好。带宽收到近 20 日最窄的那天买入,20 天超额 +0.12%,扣成本后接近零;挤压之后 5 日内再上穿上轨,超额变成 −0.30%。教材里的画面很漂亮,统计上是在已经偏贵的地方追。
第 35 课看过:上穿上轨本身跑输,收口本身太密。这一课把两步接起来——先收口,再突破。
一、两种挤压定义
教材说的「挤压」有两种常见写法。本课都测。
| 名称 | 机械规则 | 一年出现多少 |
|---|---|---|
| A. 带宽最窄 | 布林带宽 = 近 20 日最小 | 186,235 |
| B. TTM 式 | 布林上轨低于肯特纳上轨,且布林下轨高于肯特纳下轨 | 459,956 |
B 用的是青柠默认肯特纳:EMA ± 2 × ATR。John Carter 的 TTM Squeeze 常用 1.5 倍,通道更窄,挤压更少。默认 2 倍把肯特纳撑得更宽,布林带很容易被包在里面,所以 B 一年近 46 万次,几乎不能当过滤器。
二、青柠数据实验
全 A 股最近一年,次日开盘买,持有 20 天。
| 规则 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
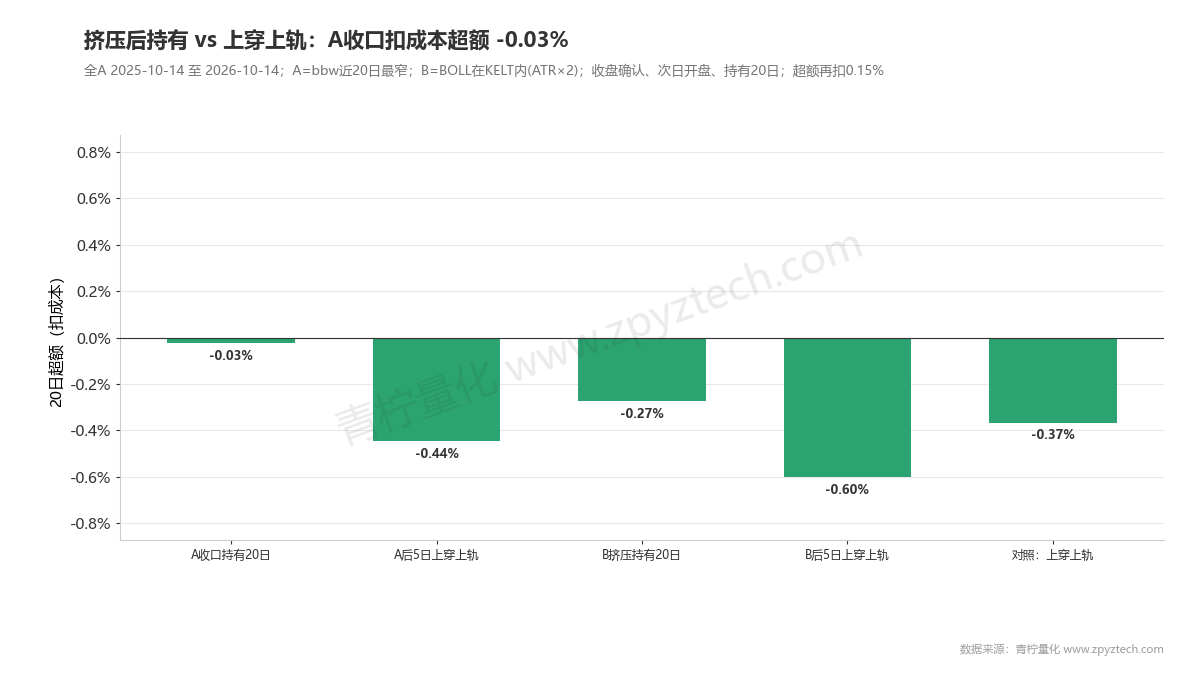
| A 收口当日 | 186,235 | +0.96% | 48.3% | +0.12% | −0.03% |
| A 之后 5 日上穿上轨 | 15,615 | +0.23% | 44.2% | −0.30% | −0.45% |
| B 挤压当日 | 459,956 | +0.38% | 45.4% | −0.12% | −0.27% |
| B 之后 5 日上穿上轨 | 26,364 | 0.00% | 43.0% | −0.45% | −0.60% |
| 对照:不管挤压的上穿上轨 | 38,389 | +0.01% | 42.5% | −0.22% | −0.37% |
收口当天买,是五组里唯一略正的,扣成本后打平。等方向出来再追,结果更差,甚至不如「不管有没有挤压、直接上穿」。
逻辑说得通:收口只说明波动小。突破上轨时,价格已经走到通道外侧,正是第 35 课 z>2 那一档——近一年超额为负。过滤器加上「先收口」,没有把追强变成买弱。
三、第六章小结(近一年)
| 课 | 近一年里比较清楚的事 |
|---|---|
| 35 布林带 | 略低于中轨有超额;上穿上轨跑输 |
| 36 肯特纳 | 离开下轨扣成本后 +0.66%,是本章通道里最好的买弱 |
| 37 ATR | 最低波动档跑输 0.85%;ATR 当尺子,不当买点 |
| 38 HV | 平均收益分不出高波动更差,尾巴差一倍多 |
| 39 三通道 | 上穿上轨全负,唐奇安最差 |
| 40 挤压 | 收口当天打平,收口后再突破更差 |
和第五章一样:短周期上买弱、不追刚转强。通道和波动率没有推翻这件事。这些都是一年的数,不能当成十年规律。
下一章从第 41 课成交量开始。
四、常见误区
「挤压后的突破更干净」
近一年更脏。先收口再追上轨,超额比直接上穿更负。
「TTM 挤压是标准答案」
倍数用 2 时,B 太常见,没有过滤效果。要复现教材图,倍数得改成 1.5,本课按产品默认测。
「收口就该空仓等」
收口当天持有 20 天,扣成本后打平,并没有明显的「等一等更好」。
在青柠中实操
- 1. 布林带默认 20 / 2,用 数值比较 看收盘和上轨。
- 2. 带宽没有现成组件时,不要为了「收口」硬拼很多条件。先回测「离开下轨」(第 36 课)。
- 3. 若要自己做挤压:把肯特纳倍数改成 1.5,再看布林带是否完全落在肯特纳里面,对照默认 2 倍会密多少。
- 4. 本章结束。下一课(第 41 课)换到成交量。
更多策略可以在青柠策略市场查看。
常见问题
5 日之内上穿,会不会太短?
这是常见扫描窗口。拉长会混进更多非挤压突破,本课不铺网格。
和海龟突破是一回事吗?
不是。海龟看唐奇安新高,不管布林带有没有收口。第 23 课、第 39 课已经比过唐奇安。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14,共 4,955 只股票。布林带(20,2) 总体标准差;肯特纳为 EMA(20) ± 2 × Wilder ATR(20)(产品默认倍数,不是 TTM 常用的 1.5)。A = 布林带宽等于近 20 日最小;B = 布林带完全落在肯特纳之内。「之后 5 日上穿」为挤压发生后 5 个交易日内收盘上穿布林上轨。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。个股每笔来回成本 0.15%。本课只用最近一年。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。