
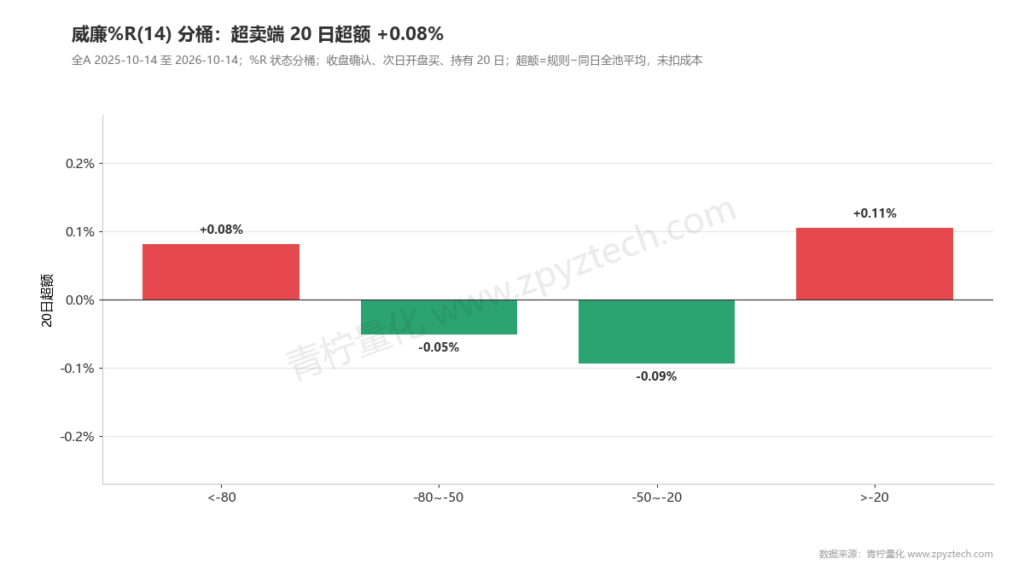
一句话结论:威廉 %R 和随机指标是同一根尺子的正反面,近一年没有独立优势。全 A 股 %R 下穿 −80 后持有 20 天,超额几乎为 0,扣成本后跑输 0.15%。离开 −80 略好,也只是打平。
Larry Williams 在 1970 年代提出 %R。它问的问题和 STOCH 一样:收盘在最近高低点之间的哪里?只是把刻度倒过来,从 0 画到 −100。
一、原理和公式
%R = (14 日最高 − 收盘) ÷ (14 日最高 − 14 日最低) × (−100)
| 读数 | 含义 | 对应 STOCH 的 raw K |
|---|---|---|
| 0 | 收在 14 日最高 | 100 |
| −50 | 在区间正中 | 50 |
| −100 | 收在 14 日最低 | 0 |
教材:低于 −80 超卖,高于 −20 超买。青柠在 指标 → 动量 → 威廉指标,默认周期 14。
它没有 K、D 两条线,就是一根 %R。交叉规则只能对固定阈值:下穿 −80、上穿 −20。
二、青柠数据实验
全 A 股最近一年。
| 规则 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
| 下穿 −80 | 88,344 | +0.49% | 45.7% | +0.00% | −0.15% |
| 离开 −80(从下往上) | 86,936 | +0.93% | 48.3% | +0.15% | +0.00% |
| 上穿 −20 | 77,335 | +0.35% | 45.2% | −0.19% | −0.34% |
下穿 −80 一年 8.8 万次,平均超额为零。离开超卖区稍好,扣成本后打平。上穿 −20 当买点(追热)明显更差。
按当日 %R 分桶:
| %R | 样本数 | 20 天收益 | 20 天超额 |
|---|---|---|---|
| 低于 −80 | 320,999 | +0.56% | +0.08% |
| −80 ~ −50 | 344,386 | +0.67% | −0.05% |
| −50 ~ −20 | 314,633 | +0.52% | −0.09% |
| 高于 −20 | 198,376 | +0.41% | +0.11% |
四档挤在 ±0.1% 附近。没有 RSI 那种「越低越好」的台阶,也没有 UO 那种「越高越差」的斜坡。
这和 STOCH 分桶是同一张图的镜像:两端略正、中间略负,幅度都很小。
三、常见误区
「%R 比 KDJ 更极端,信号更准」
更极端的是刻度,不是行情。下穿 −80 一年近 9 万次,并不稀缺。
「%R 到 −100 就是地板」
−100 只表示今天收在 14 日最低。明天还可以再创新低,%R 继续停在 −100 附近。
「和 STOCH 一起用能交叉验证」
raw K = %R + 100(再取反)。两根线同步,验证的是同一件事。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 动量 里拖入 威廉指标,周期 14。
- 2. 用 区间判断 或 数值比较:%R 低于 −80,接到 入场信号。
- 3. 对照第 27 课的 STOCH 低位金叉,同一年批量回测。两者平均结果应该很接近。
更多策略可以在青柠策略市场查看。下一课(第 30 课)讲 CCI:同一套超买超卖,多了一种「突破 +100」的用法。
常见问题
为什么是负数?
Williams 当初把「离最高点还有多远」画成向下的刻度。0 是最热,−100 是最冷。
周期用 14 还是 10?
青柠默认 14,本课只测这个。周期缩短会更抖,信号更多。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14。威廉 %R(14) = (14 日最高 − 收盘) ÷ (14 日最高 − 14 日最低) × (−100)。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均。个股每笔来回成本 0.15%。本课只用最近一年。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。