
一句话结论:近一年里,RSI 的超卖一侧有用,超买一侧不像教材说的那样该立刻卖。全 A 股 RSI 下穿 30 后持有 20 天,跑赢全市场 1.61%,扣成本后仍有 1.46%;RSI 高于 80 的股票绝对收益略负,相对全市场却多赚 1.31%。「30 买、70 卖」做成完整策略,会在趋势里过早下车。
前四章的指标大多在找趋势。这一章换一个问题:涨得太急、跌得太急的时候,接下来会不会回来? RSI 是这个问题的标准答案,也是最容易被用错的指标。
一、原理和公式
RSI(相对强弱指标)由 Welles Wilder 在 1978 年提出,和 ADX、SAR 出自同一本书。它不比较两只股票谁更强,只看这一只股票自己这段时间涨日和跌日谁占上风,取值被压在 0 到 100。
| 步骤 | 公式 |
|---|---|
| 当天涨幅 | max(今天收盘 − 昨天收盘, 0) |
| 当天跌幅 | max(昨天收盘 − 今天收盘, 0) |
| RS | 平均涨幅 ÷ 平均跌幅 |
| RSI | 100 − 100 ÷ (1 + RS) |
平均涨、平均跌先用前 14 天的简单平均打底,之后按 Wilder 平滑:(前值 × 13 + 当天) ÷ 14。青柠里的默认周期就是 14。
教材门槛:
| 读数 | 教材说法 |
|---|---|
| RSI < 30 | 超卖,可能反弹 |
| RSI > 70 | 超买,可能回调 |
| RSI = 50 | 多空中线 |
周期缩短(比如 6)更敏感,更容易碰到 30/70;拉长更钝。本课只测默认的 14。
二、青柠数据实验 1:RSI 越低,之后越好吗
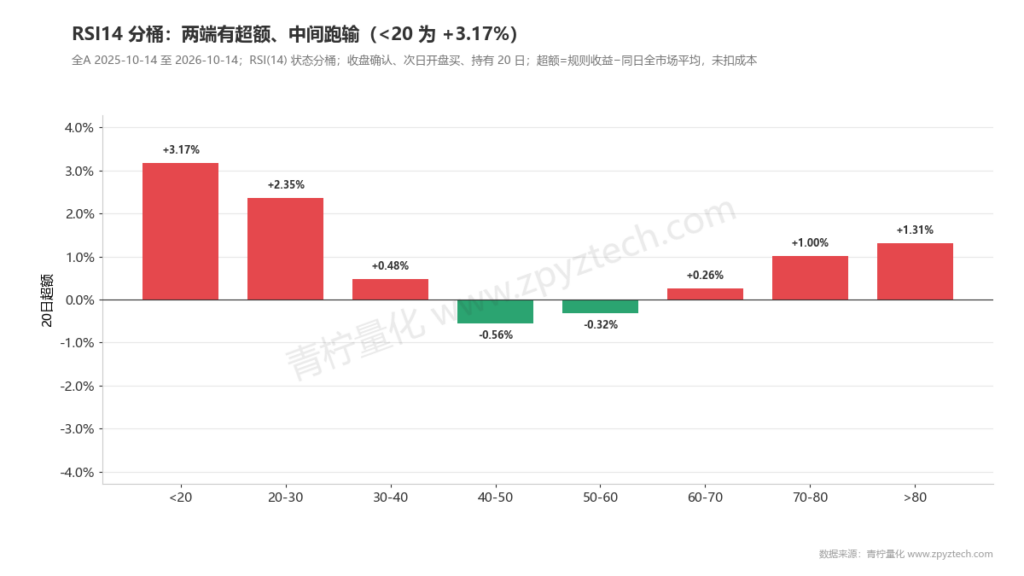
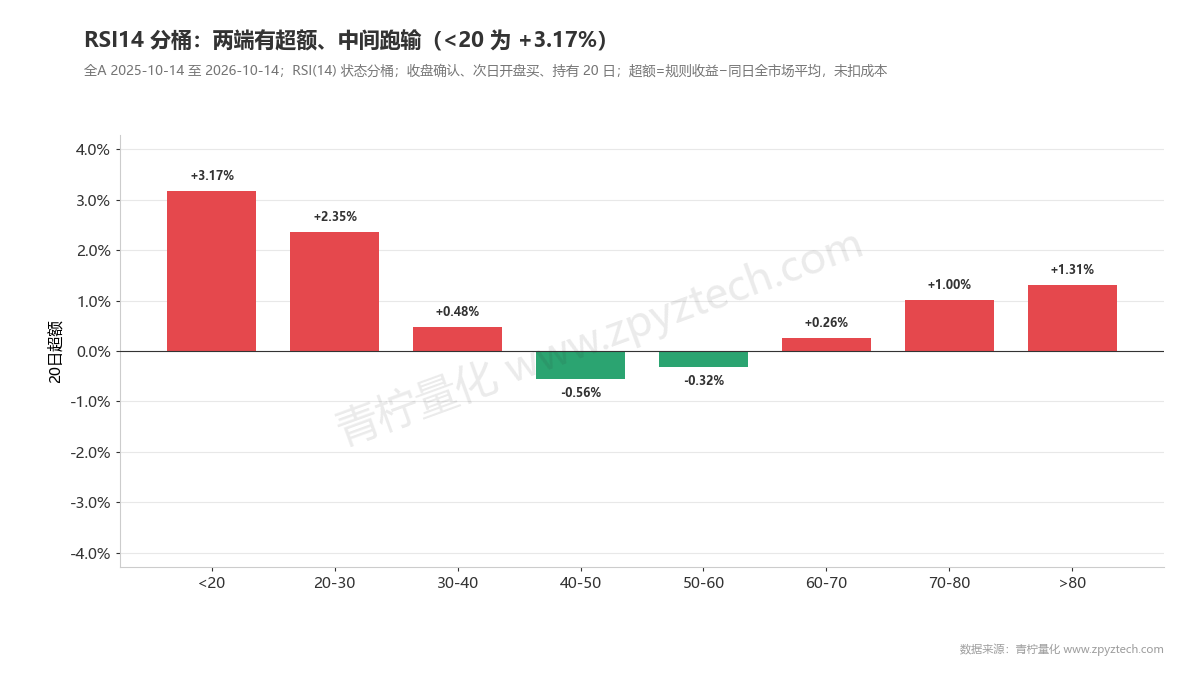
全 A 股最近一年(2025-10-14 至 2026-10-14)。每天按当日 RSI(14) 把股票分组,第二天开盘买入,持有 20 天,和同一天全部股票平均收益比较。
| RSI(14) | 样本数 | 20 天收益 | 胜率 | 20 天超额 |
|---|---|---|---|---|
| 低于 20 | 1,556 | +1.43% | 50.7% | +3.17% |
| 20 ~ 30 | 46,294 | +1.79% | 51.2% | +2.35% |
| 30 ~ 40 | 221,875 | +1.54% | 51.4% | +0.48% |
| 40 ~ 50 | 389,584 | +0.58% | 46.1% | −0.56% |
| 50 ~ 60 | 325,288 | +0.08% | 43.9% | −0.32% |
| 60 ~ 70 | 142,191 | −0.13% | 41.6% | +0.26% |
| 70 ~ 80 | 38,328 | −0.19% | 40.5% | +1.00% |
| 高于 80 | 8,696 | −0.10% | 39.6% | +1.31% |
左边说得通:RSI 越低,之后相对全市场越好。低于 20 的股票 20 天超额 +3.17%,是八档里最高的。
右边不像教材。RSI 高于 70 的股票,绝对收益略负,超额却是正的——它们自己没怎么涨,但同一天别的股票更差。胜率确实随 RSI 升高单调下降(50.7% → 39.6%),可「该卖」这一步在近一年里并不成立。
中间 40~60 才是大多数股票待的地方,也是超额为负的区间。
三、青柠数据实验 2:三种可以执行的规则
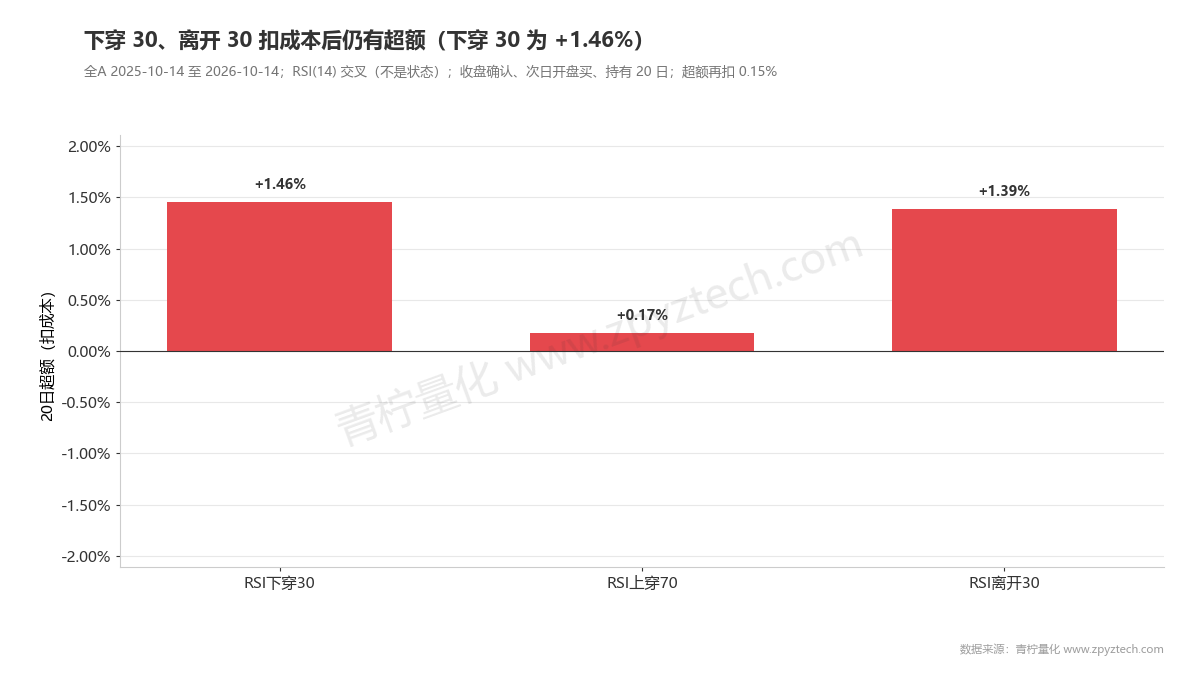
分桶是状态。真正下单要用交叉:某一天 RSI 穿过那条线。
| 规则 | 信号次数 | 20 天收益 | 胜率 | 20 天超额 | 扣 0.15% 成本后 |
|---|---|---|---|---|---|
| RSI 下穿 30 | 17,209 | +2.25% | 53.5% | +1.61% | +1.46% |
| RSI 离开 30(从下往上穿回) | 16,885 | +1.80% | 54.2% | +1.54% | +1.39% |
| RSI 上穿 70 | 16,051 | −0.37% | 40.1% | +0.32% | +0.17% |
两件事实:
- 1. 刚碰到 30 就买,和等它重新站上 30 再买,差别不大。 下穿 30 超额 +1.61%,离开 30 是 +1.54%。不必纠结「抄在最低点」还是「等确认」。
- 2. 上穿 70 当买点没有意义。 绝对收益 −0.37%,扣成本后超额只剩 +0.17%,接近打平。教材里这一侧本来就该当卖点,不是买点。
超卖也有尾部
RSI 下穿 30 的 17,209 次信号里:
| 风险 | 数值 |
|---|---|
| 次日一字跌停、买了也出不去 | 0.065%(11 次) |
| 最差 1% 的 20 天收益 | −21.5% 或更差 |
平均超额好看,靠的不是每笔都赚。最差的那 1%,20 天仍可能亏两成。和第 16 课乖离率一样:超卖策略要分散,不能重仓一只。
四、为什么「30 买 70 卖」常常失效
教材把 RSI 写成一套完整策略:掉到 30 买入,涨到 70 卖出。近一年个股数据说明,问题出在卖的那一侧。
强势股票的 RSI 可以在 70 上方停很久,价格继续涨。这时按教材卖出,等于提前下车。分桶里 RSI>80 的超额仍是 +1.31%,就是这件事的统计版本:近一年里,最强的那些股票没有立刻反转。
英文回测也指向同一机制。有人把「上穿 30 买、下穿 70 卖」用在标普 500 ETF(SPY,2010—2024,不计佣金)上,15 年亏 11.4%,同期买入持有赚 387%。失败的原因不是超卖从来没有反弹,而是上涨段里 RSI 长期停在 70 上方,每次回落到 70 就被规则强制清仓,买点又堆在下跌段(The Quant Scientist)。
所以 RSI 更适合当过滤器:只在超卖区找买点,或者提醒自己「这里太热,别追」。不要指望它独立完成一轮完整的买卖。
沪深 300 上,同一年 RSI 下穿 30 只有 3 次、上穿 70 只有 2 次,样本太少,看不出指数择时规律。RSI 近一年的有效性主要体现在个股超卖,不在大盘择时。
牛熊拆开看(只拆「下穿 30」):近一年里沪深 300 多数时间在年线上方,牛市样本 15,040 次,20 天超额 +1.08%,仍然为正。熊市窗口很短,很多信号还凑不齐 20 个交易日,数字会偏大,这里不单独当成结论。
五、常见误区
「RSI 低于 30 就该买,高于 70 就该卖」
超卖一侧近一年成立。超买一侧:绝对收益略负,但相对全市场仍是正超额,不是干净的逃顶信号。
「刚碰到 30 太早,要等重新上穿才稳」
近一年两条规则的 20 天超额几乎一样(+1.61% 对 +1.54%)。
「RSI 越高越该回避」
胜率确实越来越低,但 RSI>70 的超额是正的。高 RSI 更像「这段已经涨过了」,不等于接下来一定跑输。
「RSI 可以判断大盘顶底」
指数很少掉到 30。近一年沪深 300 只有 3 次下穿,不够做策略。
在青柠中实操
- 1. 量化策略 → + 新建策略,在 指标 → 动量 里拖入 相对强弱指标,周期 14。
- 2. 在 条件判断 里加 区间判断:选这根 RSI,设 低于 30,接到 入场信号。
- 3. 出场不要用「RSI 高于 70」单独扛:可以限制最长持有 20 根 K 线,或再加一个止损。
- 4. 用 批量回测 跑全市场,对照「入场 RSI<30、出场 RSI>70」和「入场相同、固定持有 20 天」,看后者会不会更好。
- 5. 重点看最差的几笔,不要只看平均收益。
更多策略可以在青柠策略市场查看。下一课(第 26 课)讲 A 股散户最爱的 KDJ。
常见问题
RSI 和 BIAS、MACD 有什么差别?
BIAS 看价格离均线多远,RSI 看这段涨日和跌日谁更占上风,MACD 看两条均线的距离。第 16 课的 BIAS 超跌也是买弱;RSI 超卖是同一方向的另一把尺子。
阈值用 30/70 还是 20/80?
教材默认 30/70。本课分桶里,低于 20 的超额更高(+3.17%),但一年里只有 1,556 个样本,比 20~30 那一档少得多。先用 30。
网上说 RSI(2) 胜率 90%,要不要改周期?
短周期、极高胜率通常来自持有几天、每笔赚很少。本课不测 RSI(2)。默认 14 已经能看清「超卖有用、超买不是卖点」。
名字里的「相对强弱」是在比两只股票吗?
不是。RSI 只看单只股票自己的涨跌比。两只股票/板块谁更强,是另一个指标。
口径说明
股票池为全 A 股,排除 ST(按当前名称)和北交所,剔除未复权收盘价低于 3 元的股票,价格后复权;信号日 2025-10-14 至 2026-10-14,共 4,957 只股票、243 个交易日。RSI(14) 按 Wilder 平滑(首窗简单平均,之后系数 1/14),个股在数据库中截断到最近 70 根 K 线递归计算,以贵州茅台为例与教科书全历史算法相比 RSI 中位相对误差约 0.45%。分组统计为每个股票日按当日 RSI 归组;交叉规则为前一日与当日穿越 30 或 70。信号日收盘确认,次日开盘买入,持有至第 20 个交易日收盘;次日一字涨停剔除。一字跌停定义为次日最高价等于最低价且开盘低于信号日收盘 4% 以上。超额收益 = 信号股票收益 − 同日股票池全部股票同口径平均,按笔平均,非组合净值。个股每笔来回成本 0.15%,超额本身不扣成本,文中「扣成本后」为超额再减 0.15%。牛熊按沪深 300 收盘相对其 250 日均线划分。沪深 300 使用指数日线(000300.SH)教科书全历史 Wilder,仅作同期间信号次数对照。本课只用最近一年,不能外推到更长样本。数据由青柠量化回测数据库计算。历史统计不代表未来表现,不构成投资建议。
读到这里,不如自己验证一次
文章里的逻辑,你可以在青柠量化里用真实数据重新跑一遍。免费,零代码。